

Um terceiro fator para os juros altos
A discussão sobre as razões da elevada taxa de juros brasileira ganhou força. Samuel Pessôa , por exemplo, tem argumentado que a explicação está no elevado gasto fiscal e, consequentemente, na baixa poupança doméstica, que causariam um excesso crônico de demanda no país. Leia mais (09/04/2026 - 08h00)
Expressa as ideias do autor e defende sua interpretação dos fatos
Você tem 7 acessos por dia para dar de presente. Qualquer pessoa que não é assinante poderá ler.
Assinantes podem liberar 7 acessos por dia para conteúdos da Folha.
Professor do Instituto de Economia da UFRJ (Universidade Federal do Rio de Janeiro) e coordenador de pesquisa macroeconômica do Made (Centro de Pesquisa em Macroeconomia das Desigualdades da USP)
A discussão sobre as razões da elevada taxa de juros brasileira ganhou força. Samuel Pessôa , por exemplo, tem argumentado que a explicação está no elevado gasto fiscal e, consequentemente, na baixa poupança doméstica, que causariam um excesso crônico de demanda no país.
Essa é a visão mais comum, e por muito tempo tentativas de examinar o problema por outros ângulos, inclusive com elementos da literatura acadêmica mais recente, encontravam pouco espaço. Felizmente, tem havido alguma abertura nos últimos tempos.

Uma crítica que vem ganhando mais corpo é à nossa meta de inflação de 3%. Em texto recente na Folha , André Roncaglia chama a atenção para o fato de que uma meta excessivamente ambiciosa para a estrutura brasileira pode dificultar a ancoragem das expectativas e levar o Banco Central a manter os juros mais altos por mais tempo.
Bráulio Borges adiciona que frente a eventos climáticos extremos cada vez mais frequentes, uma meta tal como a atual forçará juros maiores.
Considerações desse tipo sobre a meta de inflação têm sido feitas também tanto no âmbito mais acadêmico, como no artigo de Aloisio Araujo e coautores na American Economic Journal: Macroeconomics, por exemplo.

Em pesquisa do Made/USP, encontramos pouca evidência com base em 15 países de que a poupança doméstica tenha efeito significativo sobre os juros estruturais. Ainda assim, pode-se ter boa vontade com o argumento e supor que há algum excesso de demanda nesse momento, dado o baixo nível de desemprego, e que um aumento do superávit poderia ajudar na redução dos juros.
Já sobre a meta de 3%, encontramos forte evidência nos dados de que ela pressiona a taxa de juros, em linha com os argumentos acima. Falta na discussão, contudo, um terceiro elemento, que recebe bem menos atenção: a volatilidade cambial.
Quando o real se deprecia, bens de consumo e insumos importados ficam mais caros, a inflação sobe e a política monetária responde. A objeção óbvia é que isso não deveria ser um problema: quando o real se aprecia, a pressão se inverteria e, na média, o efeito se anularia.

Contudo, há já ampla evidência de que esse repasse é assimétrico: a inflação sobe mais na depreciação do que cai quando a moeda se aprecia. Ou seja, em países com câmbio volátil, a cada ciclo de subida e descida da moeda deixa como resíduo um nível de inflação mais alto.
O problema é central no caso brasileiro. O real é uma das moedas mais voláteis do mundo: medida pela variação diária nos últimos três anos, sua volatilidade é a maior entre os 31 países cobertos pelos dados do Banco Central Europeu, à frente de África do Sul e México.
Duas razões para essa grande flutuação do real se destacam. A primeira são os próprios juros altos , que fazem do país um destino atraente para operações de carry trade, em que investidores tomam recursos emprestados onde os juros são baixos e os aplicam onde são altos. Esse tipo de fluxo eleva a vulnerabilidade externa: diante de qualquer mudança, efetiva ou apenas esperada, o capital se move e gera um choque cambial.
A segunda é a configuração incomum do nosso mercado de derivativos, desproporcionalmente grande em relação ao mercado à vista e, de forma peculiar, o lugar onde ocorre boa parte da formação do preço do dólar no Brasil.
Não por acaso, o contrato futuro de dólar brasileiro chegou a ser o mais negociado em Bolsa no mundo entre os contratos de moeda, o que é anômalo para uma economia com a participação que a nossa tem no comércio global.
O próprio Banco Central estima que mais da metade da volatilidade cambial durante a pandemia veio de negociações nesse mercado.
Os três problemas se retroalimentam. Câmbio volátil gera mais pressão inflacionária; o Banco Central responde com juros reais mais altos, e tanto mais altos quanto menos realista for a meta; juros altos reforçam o papel do país como destino de carry trade, o que devolve volatilidade à moeda.
Uma agenda que combine maior eficiência de gastos públicos, sobretudo com redução de gastos tributários, redução da volatilidade cambial e revisão da meta de inflação para níveis realistas tem chance de produzir uma queda relevante dos juros reais, ajudando na estabilização da dívida pública e no endividamento das famílias e empresas.
Você já conhece as vantagens de ser assinante da Folha? Além de ter acesso a reportagens e colunas, você conta com newsletters exclusivas ( conheça aqui ). Também pode baixar nosso aplicativo gratuito na Apple Store ou na Google Play para receber alertas das principais notícias do dia. A sua assinatura nos ajuda a fazer um jornalismo independente e de qualidade. Obrigado!
Mais de 180 reportagens e análises publicadas a cada dia. Um time com mais de 200 colunistas e blogueiros. Um jornalismo profissional que fiscaliza o poder público, veicula notícias proveitosas e inspiradoras, faz contraponto à intolerância das redes sociais e traça uma linha clara entre verdade e mentira. Quanto custa ajudar a produzir esse conteúdo?
Os comentários não representam a opinião do jornal; a responsabilidade é do autor da mensagem.
De 2ª a 6ª pela manhã, receba o boletim gratuito com notícias e análises de economia
Publicado originalmente por Folha de S.Paulo. Leia a matéria completa em https://redir.folha.com.br/redir/online/emcimadahora/rss091/*https://www1.folha.uol.com.br/mercado/2026/09/um-terceiro-fator-para-os-juros-altos.shtml.
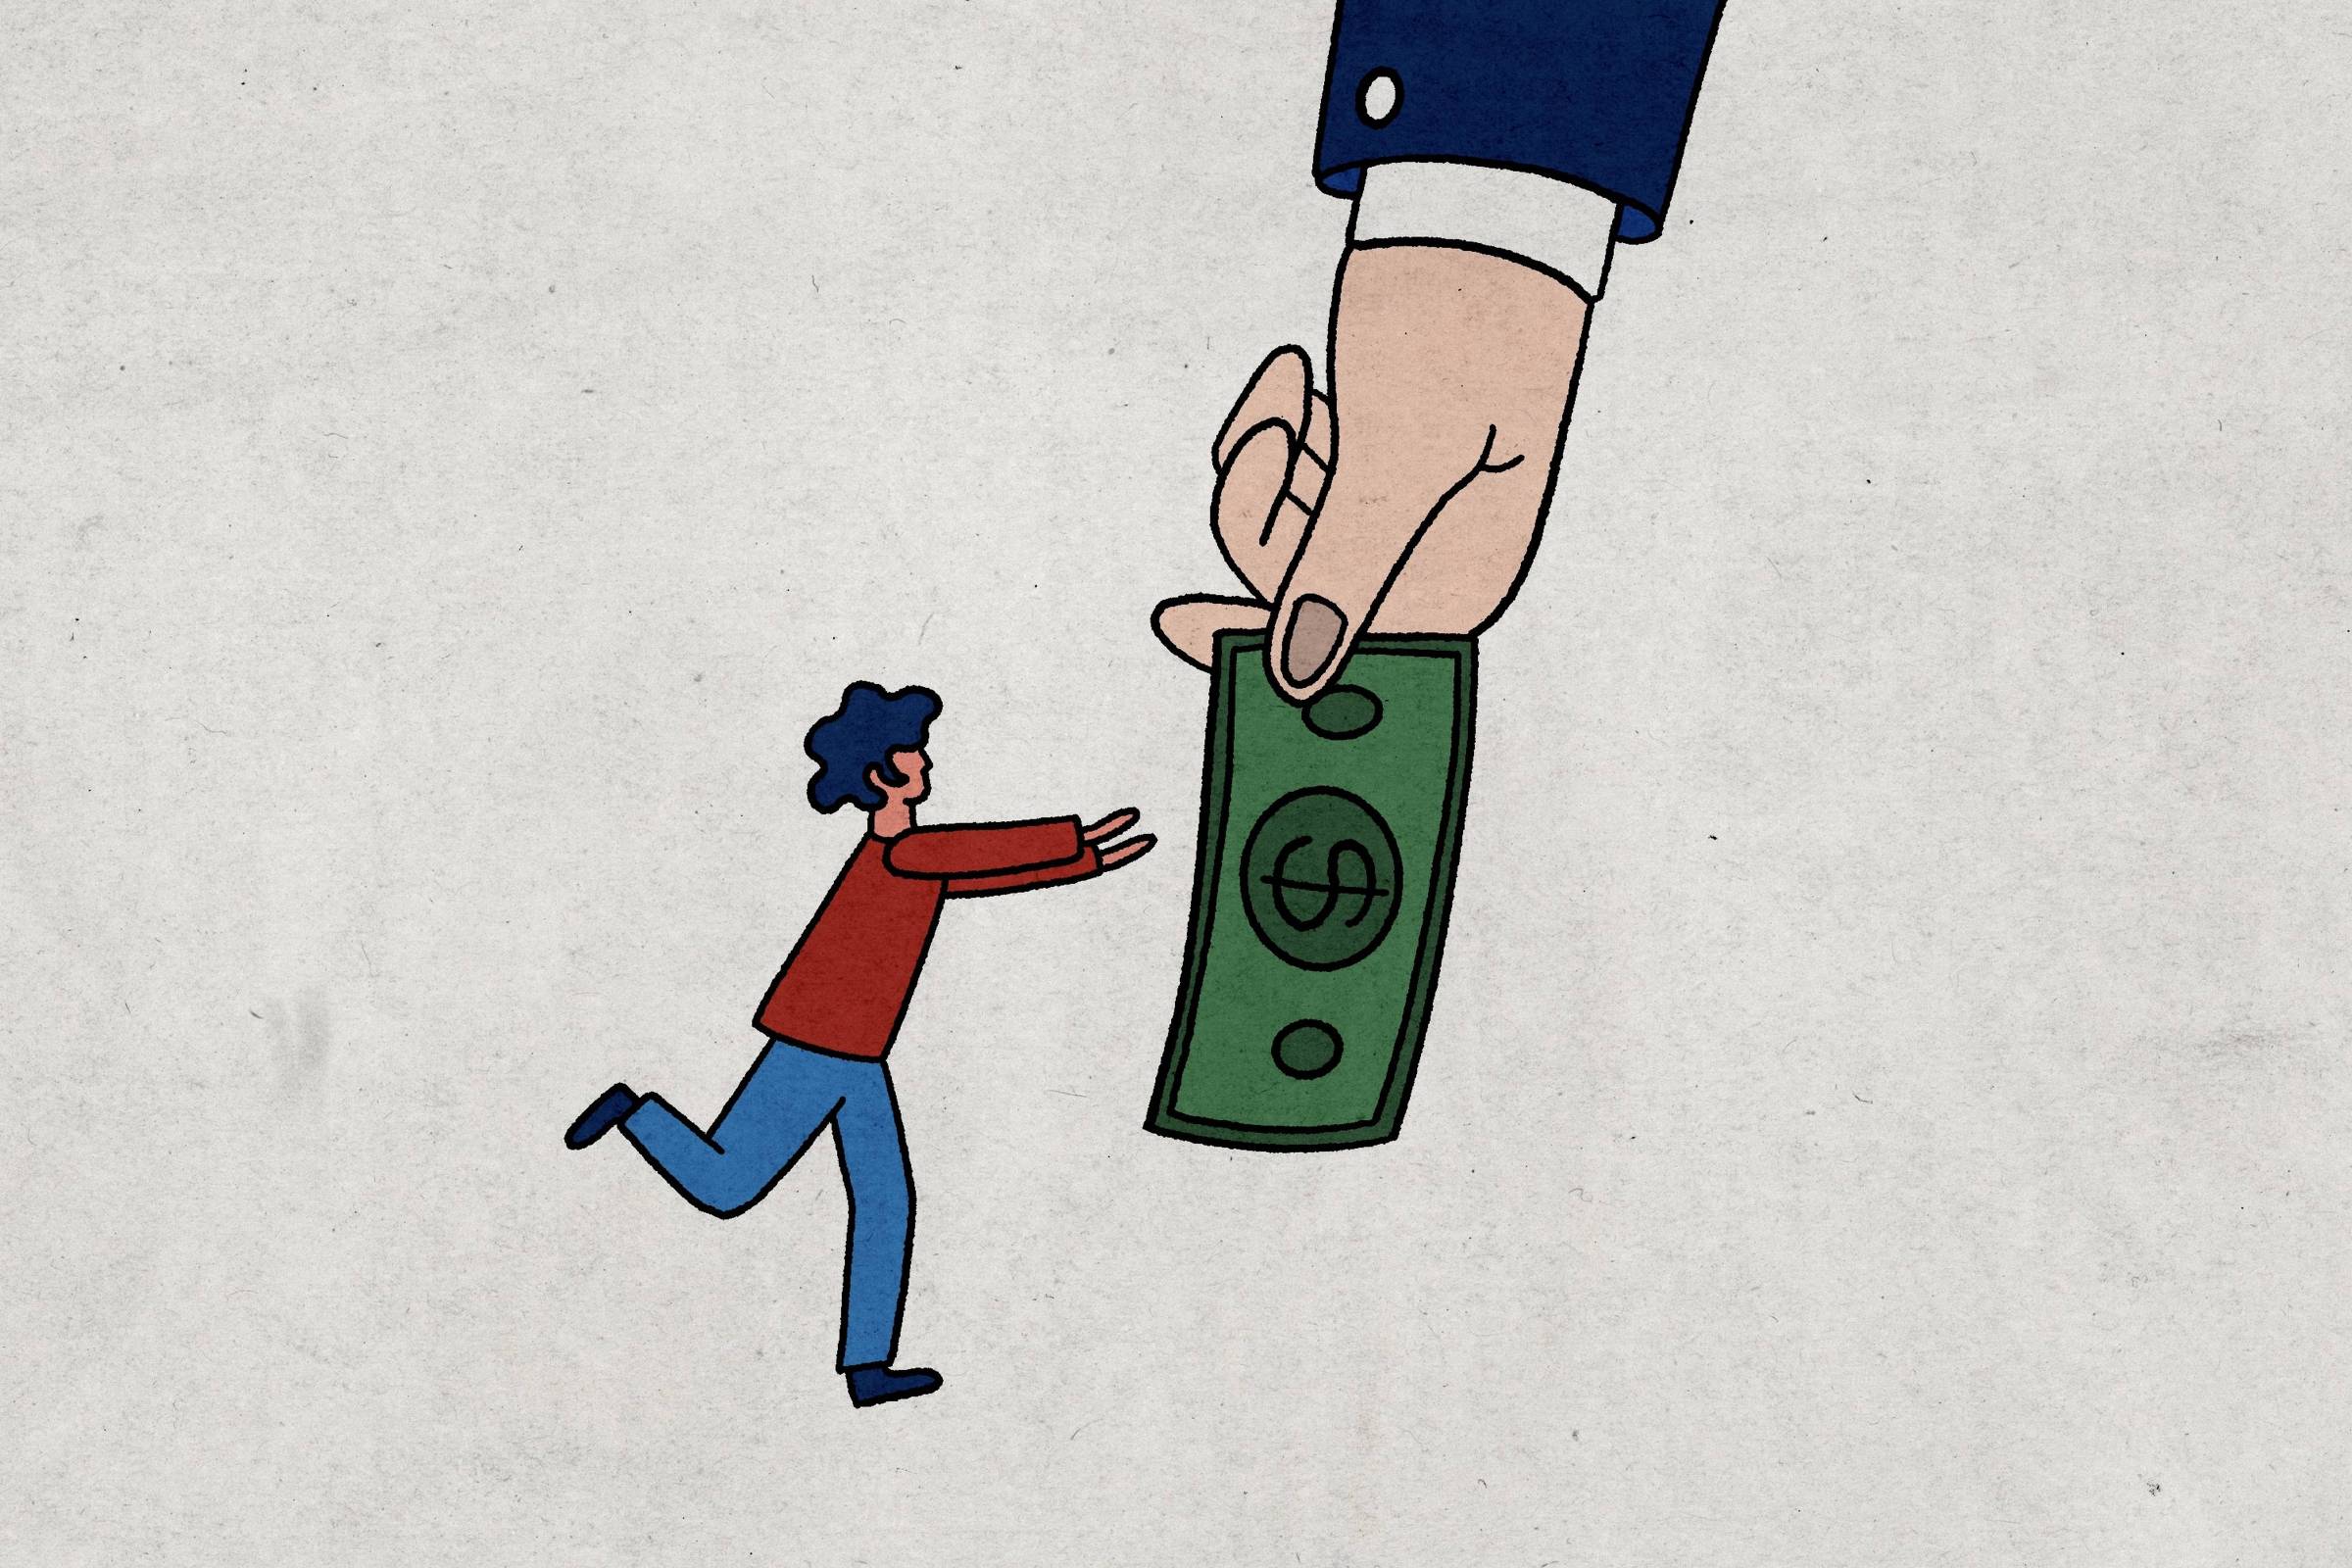
Câmbio, meta de inflação e gasto público formam um ciclo que mantém juros elevados - Catarina Pignato · Catarina Pignato — Foto: Folha de S.Paulo
Compartilhe
Espalhe essa notícia