

Small caps também vão surfar onda de otimismo? Veja as 6 mais recomendadas
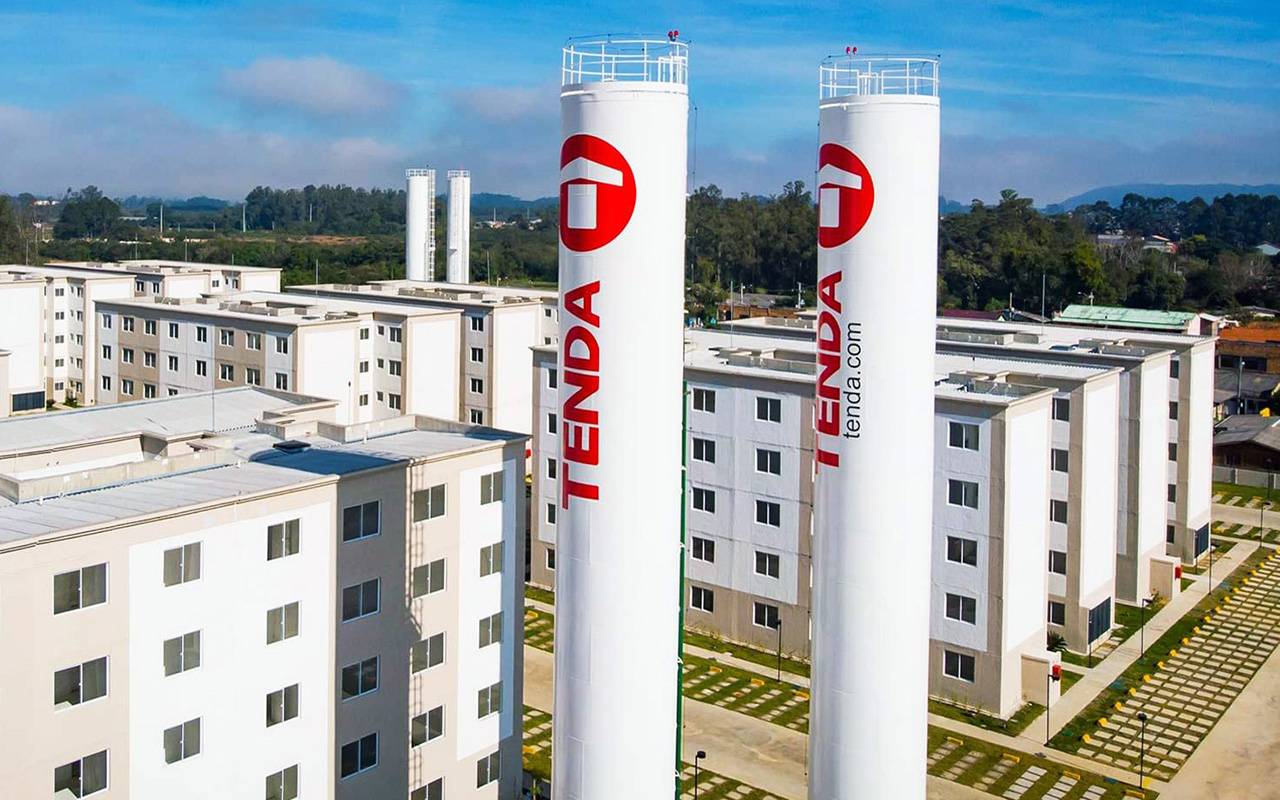
(Foto: Divulgação/Tenda) " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/09/tenda.jpg?fit=1280%2C800&quality=70&strip=all" />Recorte mais descontado da Bolsa voltou a subir neste mês, e as corretoras giraram as carteiras em direção a teses cíclicas - como a Tenda The post Small caps também vão surfar onda de otimismo? Veja as 6 mais recomendadas appeared first on InfoMoney .

A Bolsa emendou uma sequência de altas na virada de agosto para setembro, voltando ao patamar dos 185 mil pontos, e as small caps finalmente voltaram a andar também. O índice SMLL caiu 1,26% em agosto, mas já sobe mais de 4% neste mês, com o mercado embalado por sinais de convergência da inflação e a expectativa de uma eleição mais equilibrada em outubro.
A curva de juros voltou a precificar a continuidade do ciclo de cortes da Selic, hoje em 14% ao ano, aumentando a esperança por mais um corte da taxa básica neste mês, jogando luz sobre os ativos que sofriam mais até aqui. As small caps operam 5,1% abaixo da média móvel de seis meses, o maior desconto técnico entre os recortes da Bolsa.
Diante disso, as oito instituições consultadas pelo InfoMoney alteraram a composição de suas carteiras em setembro, na direção de teses cíclicas e ligadas ao ciclo doméstico. A troca mais visível está na construção civil de baixa renda: a Tenda não aparecia entre as mais recomendadas nos últimos três meses e chega a setembro em segundo lugar, com quatro indicações.
No caminho oposto, a Marcopolo, que liderava o ranking de julho, ficou sem nenhuma indicação em setembro.
Veja as small caps mais recomendadas para setembro de 2026:
A empresa de gestão e valorização de resíduos está em cinco das oito carteiras e lidera ou divide a liderança do ranking há quatro meses seguidos. A incorporação da Vital, avaliada em um enterprise value de R$ 3,3 bilhões, foi consumada em junho por meio de pagamento em ações e criou a maior companhia de gestão de resíduos da América Latina. As projeções apontam crescimento composto do Ebitda de 55,6% entre 2025 e 2028, puxado pelo ramp-up das plantas de biometano e por ganhos reais nas tarifas de recebimento de resíduos.
No segundo trimestre de 2026, o Ebitda somou R$ 128 milhões, 3,1% acima do estimado, sustentado por essas tarifas e pela venda recorrente de créditos de carbono. O preço justo em uma das carteiras é de R$ 26,10, com potencial de valorização de 57,3%, e o papel tem o maior peso individual entre as small caps recomendadas por uma das casas, com 15%.
A construtora voltada à habitação popular aparece em quatro carteiras e é a entrada do mês no topo do ranking. O gatilho é a revisão dos limites de renda do Minha Casa Minha Vida, que subiram em todas as faixas, com aumento de 12,3% na Faixa 1, para R$ 3.200 de renda familiar mensal, foco estratégico da companhia.
A avaliação predominante é de que a Tenda concluiu a reestruturação com margens já comparáveis às dos pares e que a Alea, subsidiária de casas em estrutura de madeira, deve reduzir sua relevância no resultado consolidado ao longo do ano. A ação negocia a 5 vezes o lucro projetado para 2026 e 3,5 vezes para 2027, com retorno sobre patrimônio de 36% e crescimento de 32% na receita e de 50% no lucro no último ano. Em uma das carteiras, a Tenda entrou no lugar da Direcional, com o argumento de que oferece potencial de valorização maior negociando a múltiplo inferior.
A companhia gaúcha de agronegócio integrado está em quatro carteiras pelo quarto mês consecutivo, apesar de um segundo trimestre abaixo do esperado. O Ebitda ajustado somou R$ 76 milhões, 28% abaixo do estimado, e foi o primeiro trimestre desde o IPO em que a empresa registrou prejuízo líquido, excluídos efeitos não recorrentes sem impacto caixa.
O desempenho é tratado como parcialmente pontual, com expectativa de recuperação das margens de biodiesel ao longo do ano à medida que os estoques na cadeia se normalizem. As teses citam a plataforma de etanol de milho, a expansão do varejo agrícola para Pará, Goiás, Tocantins e Minas Gerais, e a conversão da planta de esmagamento de Ijuí para canola. A ação negocia a cerca de 6 vezes o lucro estimado para 2027, com preço-alvo de R$ 26,60 em uma das carteiras e preço justo de R$ 20,00 em outra.
A empresa de tecnologia aparece em três carteiras e combina crescimento de dois dígitos, rentabilidade e retorno ao acionista. No segundo trimestre de 2026, o crescimento orgânico foi de 20% na comparação anual em moeda constante, no nono trimestre consecutivo de expansão de dois dígitos, enquanto a margem Ebitda excluindo a Paytime subiu 270 pontos-base, para 37%. O papel negocia a aproximadamente 11 vezes o lucro líquido estimado para 2026, com preço-alvo de R$ 31,00 em uma das carteiras.
A empresa de serviços marítimos está em três carteiras e tem como referência principal a combinação com a CBO, que cria a segunda maior operadora de embarcações de apoio marítimo do Brasil, com 73 embarcações e cerca de 15% de participação no mercado offshore brasileiro. Os relatórios apontam aceleração dos resultados a partir do terceiro trimestre de 2026, com a mobilização das embarcações do segmento de OSVs plenamente refletida, e desalavancagem sustentada por geração de caixa mais forte. O ponto de atenção de curto prazo é o risco de pressão vendedora nas ações após a conclusão da fusão, diante de uma possível oferta secundária dos fundos de private equity. O preço justo em uma das carteiras é de R$ 13,00, com potencial de valorização de 26,7%.
A operadora de academias fecha o ranking com três recomendações, recuando das cinco que teve em agosto. A companhia encerrou o segundo trimestre de 2026 com 2.170 unidades, alta de 19% na comparação anual, e reiterou o guidance de 330 a 350 aberturas no ano. O Ebitda somou R$ 712 milhões, avanço de 24%, acima do estimado e do consenso, e o segmento que inclui o TotalPass cresceu 47%.
As preocupações com o impacto do TotalPass sobre as margens e com a canibalização do canal B2C devem persistir nos próximos trimestres, mas o primeiro semestre encerrou o debate sobre a capacidade da plataforma de ganhar escala, e a discussão passa a ser a monetização dessa escala. As projeções apontam crescimento composto do lucro por ação de 30% entre 2026 e 2029, com o papel a 12 vezes o lucro de 2026.
The post Small caps também vão surfar onda de otimismo? Veja as 6 mais recomendadas appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/onde-investir/small-caps-tambem-vao-surfar-onda-de-otimismo-veja-as-6-mais-recomendadas/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia