

Por que a dívida pública é importante e deve pautar o governo do próximo presidente
Foto da Fachada do Palácio do Planalto em Brasília (Foto: Antônio Cruz/ Agência Brasil) " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/10/pzzb0284.webp?fit=1024%2C768&quality=70&strip=all" />Com os juros, governo gasta mais do que arrecada e quase todo o Orçamento já tem destino - mas nenhum dos favoritos detalhou como pretende mudar isso caso seja eleito The post Por que a dívida pública é importante e deve pautar o governo do próximo presidente appeared first on InfoMoney .

Foto da Fachada do Palácio do Planalto em Brasília (Foto: Antônio Cruz/ Agência Brasil)
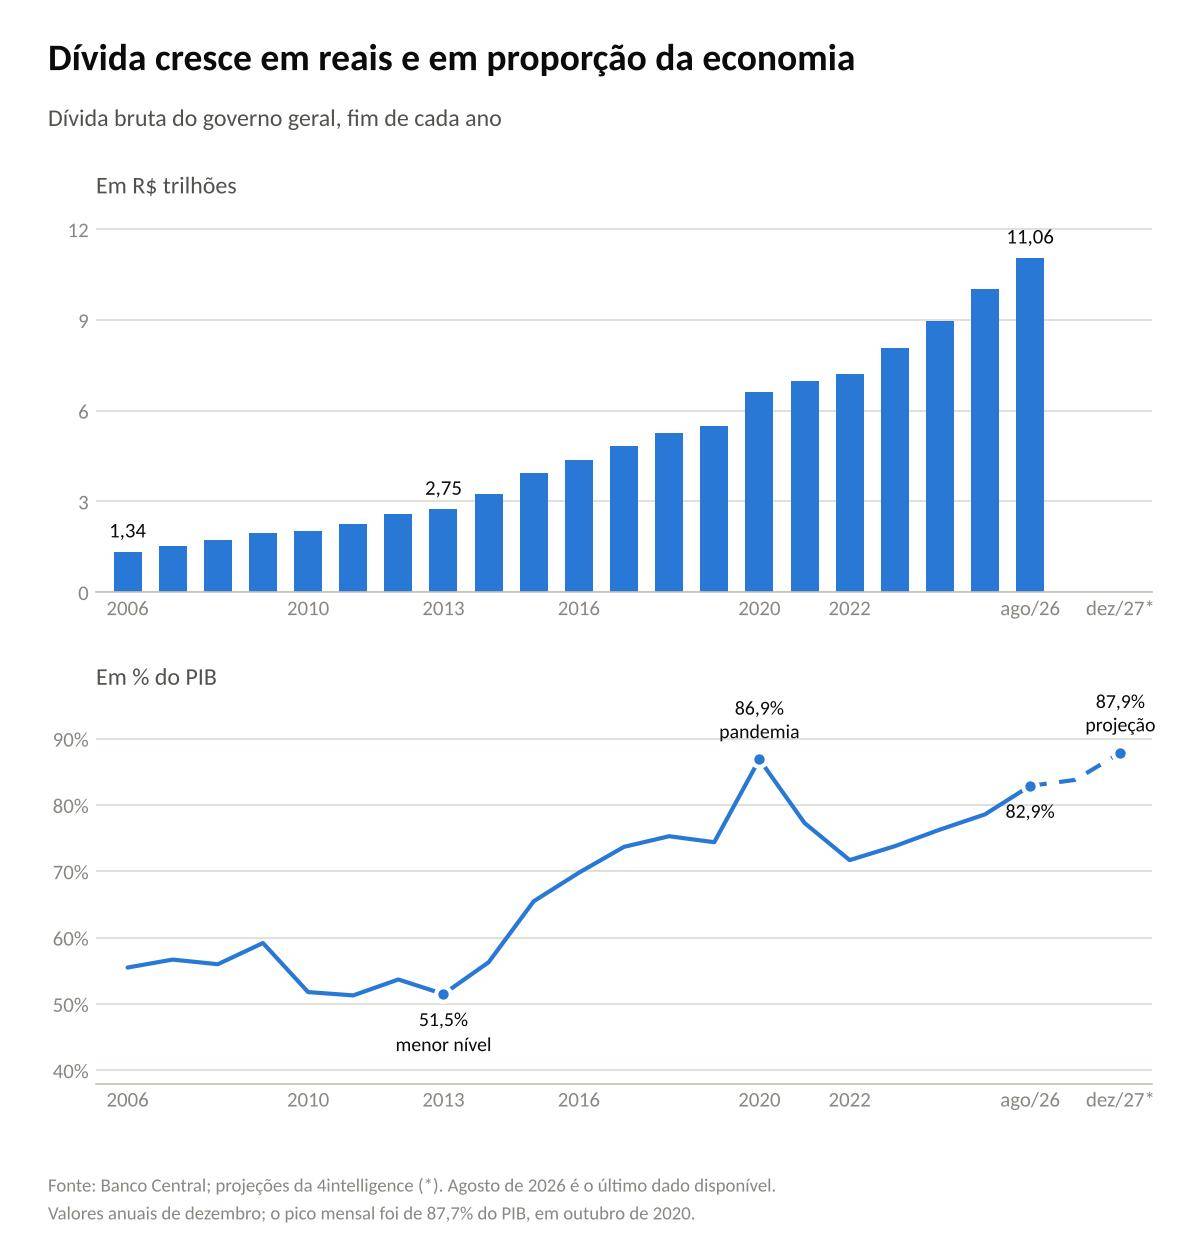
Quem vencer a eleição presidencial, cujo primeiro turno acontece neste domingo (4), vai assumir em janeiro um país que gasta mais do que arrecada e cobre a diferença pegando dinheiro emprestado, levando a uma dívida pública que não para de crescer e que já equivale a mais de 80% de tudo o que a economia brasileira produz em um ano .
Em reais, a dívida bruta passou de R$ 2,7 trilhões no fim de 2013 para R$ 11 trilhões em agosto, e só neste ano cresceu mais de R$ 1 trilhão. Como parte desse salto vem da inflação, a comparação mais usada é com o tamanho da economia. Por esse critério, a dívida subiu de 51,5% para 82,9% do PIB no período, com pico perto de 88% na pandemia.
“É como se fosse uma família, apesar de muita gente não gostar de comparar o país com uma família, mas é um país que está se endividando para comer em restaurante, para ir para o cinema. Uma hora essa conta vai chegar”, diz Josilmar Cordenonssi , professor de Ciências Econômicas da Universidade Presbiteriana Mackenzie.
A dívida começou a subir de forma mais acelerada a partir de 2014, com saltos mais fortes em 2015 e em 2020. Em 2022, teve queda com ajuda da inflação, que inflou o PIB nominal e reduziu o peso relativo da dívida.
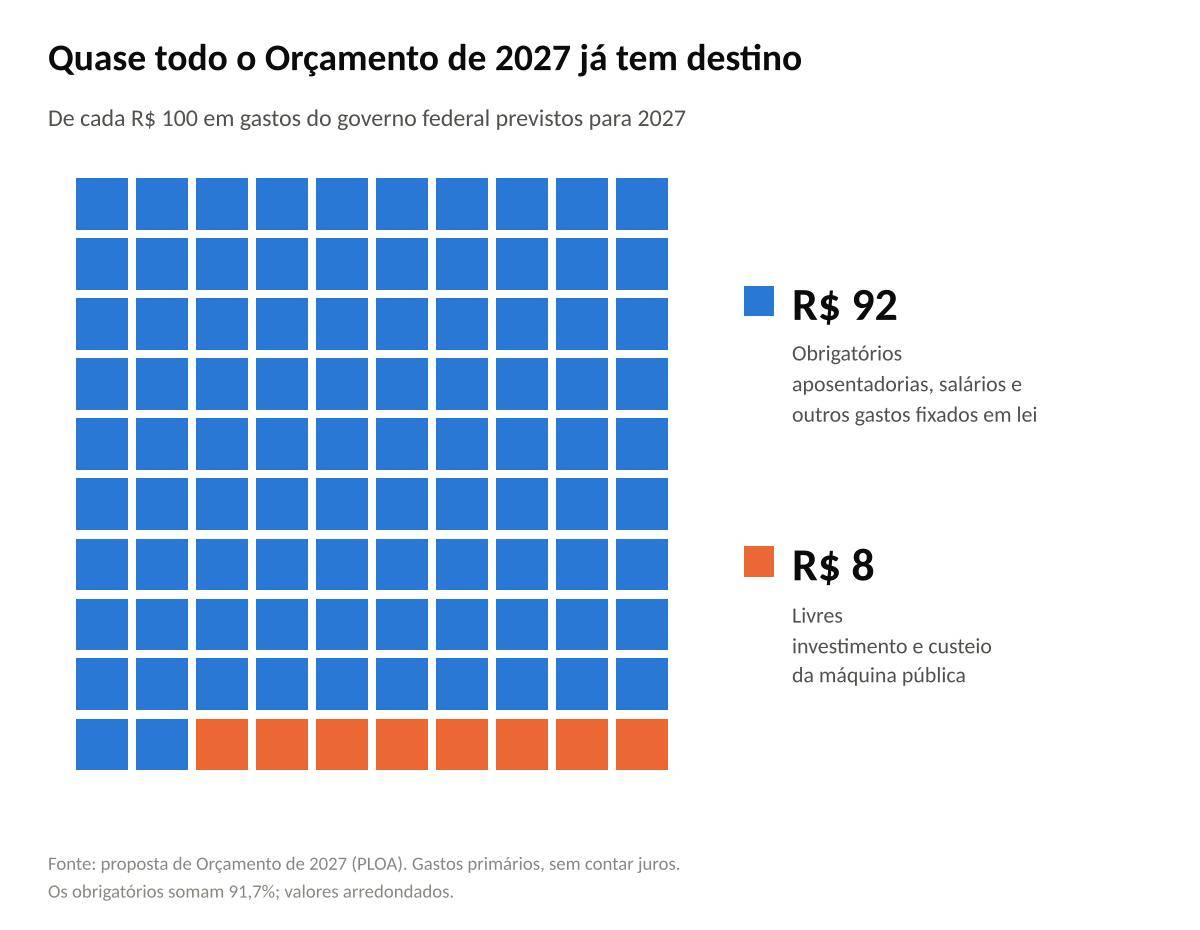
Mudar de rota não é simples. Cerca de nove em cada dez reais gastos pelo governo federal, sem contar os juros, já têm destino definido por lei, como aposentadorias e salários, e boa parte das mudanças depende do Congresso.
Mesmo assim, o tema ficou praticamente fora da campanha. Nem o presidente Lula (PT), candidato à reeleição, nem o senador Flávio Bolsonaro (PL), seu principal adversário, apresentaram um plano detalhado para as contas públicas.
O banco Morgan Stanley lembra que o rombo antes dos juros encolheu bastante entre 2023 e 2025, e a consultoria 4intelligence vê receitas resilientes e despesas crescendo em ritmo menor, com o desemprego baixo. Além disso, o JPMorgan pondera que só 7% dela está em moeda estrangeira e que o país tem reservas internacionais elevadas, o que ajuda a manter relativamente baixo o prêmio de risco cobrado do Brasil no exterior.
Mas a projeção atualmente é de crescimento constante da dívida. A 4intelligence estima que ela chegue a 87,9% do PIB em 2027, e as expectativas de mercado compiladas pelo BC apontam para 102% em 2035. Segundo projeção do FMI, que usa critério diferente, a dívida brasileira deve fechar 2026 perto de 96% do PIB, ante 77% na média dos emergentes.
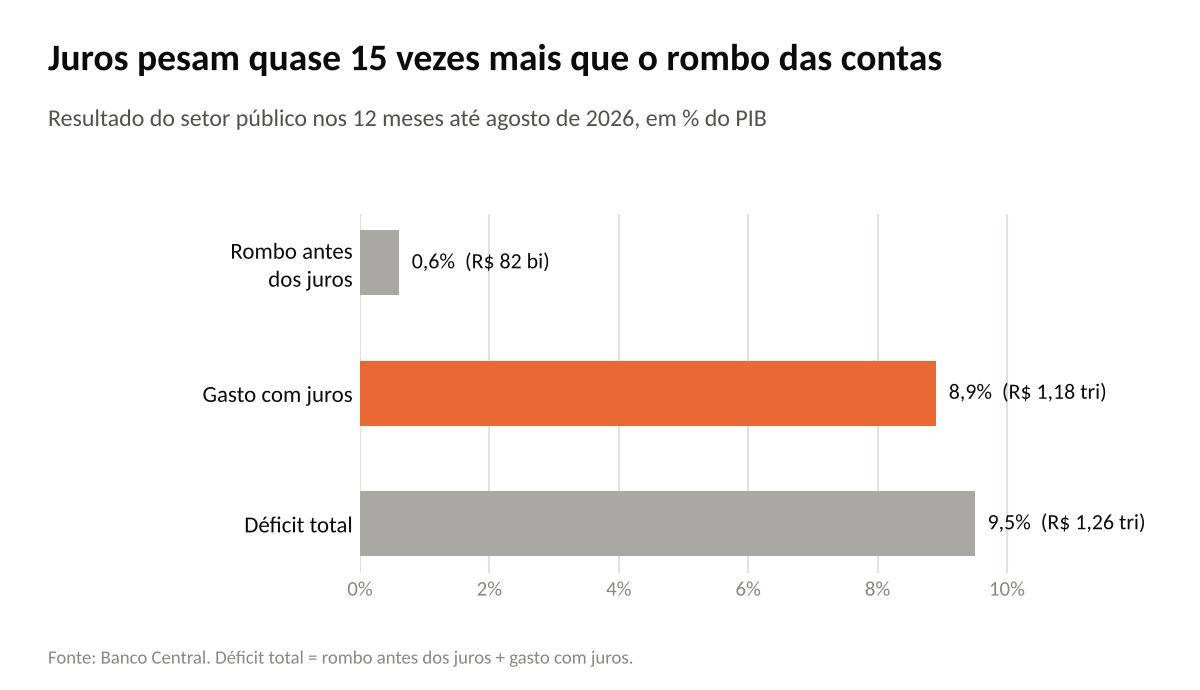
A principal causa é a conta de juros , que se soma à dívida todo mês. Em 2025, segundo o BC, os juros responderam por quase toda a alta do endividamento, enquanto o rombo antes dos juros teve peso pequeno.
E os juros subiram muito principalmente devido ao combate à inflação , que segue acima da meta. Para trazê-la de volta, o Banco Central mantém a Selic elevada, mesmo com os cortes recentes. Dentro do país, o desemprego baixo e os gastos do governo, que estimulam o consumo, pressionam os preços. De fora, vem o petróleo caro, puxado pelo conflito entre EUA e Irã.
A desconfiança sobre as contas públicas ajuda a piorar a situação. Quanto maior a desconfiança sobre as contas públicas, mais o mercado cobra para financiar o governo, o que pressiona os juros de longo prazo, e limita o espaço para o BC cortar juros que balizam empréstimos e financiamentos na economia real.

O problema fiscal é global , e se intensificou desde a pandemia, quando governos de vários países se endividaram mais, e os investidores passaram a cobrar mais caro para financiá-los. Recentemente, a inflação acelerada pela crise do petróleo agravou o quadro, e os juros de longo prazo subiram em boa parte do mundo.
Nos EUA, a dívida americana passou de US$ 40 trilhões e já custa cerca de US$ 1 trilhão por ano em juros. O juro do título americano de 10 anos chegou na quinta-feira (1º) ao maior nível desde 2002 . A França, antes vista como porto seguro na zona do euro, passou a pagar mais caro para se financiar depois de anos de déficits. “A França não perdeu acesso ao mercado; passou, porém, a pagar mais por ele”, aponta o UBS em relatório.
O problema não é exclusivo do Brasil, mas, para Solange Srour, chefe de macroeconomia para o Brasil do banco suíço, isso não serve de consolo. “Tratar a deterioração fiscal como inevitável ou como parte de um ‘novo normal global’ apenas transfere seus custos para juros, inflação, investimento, crescimento e distribuição de renda”, afirma.

Segundo economistas os empréstimos subsidiados bancados pelo Tesouro, como os do Minha Casa Minha Vida, que não aparecem no rombo antes dos juros, mas aumentam a dívida, fazem parte da lista de problemas que precisam ser resolvidos.
Para a dívida parar de crescer, o governo precisaria voltar a fechar as contas com sobra antes dos juros. As estimativas são de cortes de gastos de 2% a 3,4% do PIB . Para Alberto Ramos, do Goldman Sachs, um resultado desse tamanho é muito improvável no curto prazo.
Economistas defendem uma agenda de ajuste fiscal, com revisão de uma regra atualmente com pouca credibilidade no mercado, aliada a reformas capazes de reduzir as despesas do governo ao longo do tempo.

“Metas ambiciosas de resultado primário, por si só, não bastam e precisam ser acompanhadas de reformas que enfrentem a rigidez do lado das despesas”, afirma o Morgan Stanley, em relatório, que lembra que parte crescente dos gastos passou a ficar fora do limite da regra, e que aumentar impostos ficou mais difícil, já que a carga tributária está no maior nível desde 2008.
“Saldos de restos a pagar crescentes tornam mais complexa a gestão fiscal, que ainda precisa viabilizar o cumprimento da meta fiscal estabelecida para cada exercício”, ressalta o economista-chefe da Warren Rena, Felipe Salto, em nota, sobre as despesas assumidas em um ano e pagas no seguinte, que podem dobrar em relação aos últimos anos
Do lado da receita, existe a avaliação de que exportações de commodities e investimentos em novas tecnologias, como data centers, podem ajudar a conciliar gastos sociais com o ajuste.

Do lado dos cortes, estão opções como a redução dos subsídios da indústria , que permanecem em patamares elevados há anos, e revisão das despesas obrigatórias, que vão representar 91,7% das despesas em 2027 , e é da pequena fatia restante que sai também o investimento. “O desafio não é simplesmente o nível dos gastos, mas o limitado controle do governo sobre as despesas”, pondera o Morgan Stanley.
Na apresentação do Orçamento de 2027, o ministro do Planejamento e Orçamento, Bruno Moretti, destacou que a desaceleração dos gastos obrigatórios abriu espaço para gastos livres. “Ainda é um espaço de pequeno valor, mas a boa notícia é que, frente à desaceleração da despesa obrigatória, ele se ampliou”, afirmou.
As despesas obrigatórias crescem automaticamente, e inclui coisas como os pisos constitucionais da Educação e da Saúde, e o reajuste da previdência, atualmente indexada ao salário mínimo.
Pelos programas registrados, na leitura do Goldman Sachs, um quarto mandato de Lula traria, no máximo, medidas modestas de contenção de gastos e de aumento de impostos, e um governo de Flávio tenderia a uma agenda de cortes, privatizações e uma regra fiscal mais forte.
Cordenonssi vê lacunas nos dois lados. “O Lula é mais ou menos fazer o ajuste fiscal sem cortar gastos sociais, no resumo. O Flávio tem o símbolo ‘tesouraço’, fazer um corte do que não fala onde que vai cortar”, explica.
O Morgan Stanley avalia que um ajuste gradual funcionaria, desde que o mercado acredite no ponto de chegada. Mas alguns economistas insistem que é importante fazer um ajuste sem esperar a queda da Selic. “Esperar que os juros caiam antes de estabilizar a dívida inverte a causalidade”, diz Srour, do UBS. “A qualidade do ajuste importa tanto quanto seu tamanho”, diz.
Qualquer que seja o vencedor, o caminho passa pelo Congresso, porque mexer nos gastos obrigatórios costuma exigir mudanças na Constituição . “Os contornos gerais do ajuste são bem conhecidos, mas são mais fáceis de listar do que de implementar”, afirma o JPMorgan.
A experiência internacional mostra que é possível mudar a trajetória. Segundo levantamento do Banco Mundial, entre 50% e 60% dos episódios de ajuste fiscal desde 1980 conseguiram estabilizar ou reduzir a dívida. A Grécia, por exemplo, cortou sua dívida em cerca de 65 pontos percentuais do PIB desde 2020.
Para Ramos, do Goldman Sachs, a resposta só virá depois das urnas. “O veredito real virá depois da votação, quando as promessas fiscais e a estratégia encontrarem a realidade política”, avalia.
The post Por que a dívida pública é importante e deve pautar o governo do próximo presidente appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/economia/por-que-a-divida-publica-e-importante-e-deve-pautar-o-governo-do-proximo-presidente/.
(Fonte: Banco Central) — Foto: InfoMoney
Compartilhe
Espalhe essa notícia