

O que é o split payment e como ele pode reduzir o capital de giro das pequenas empresas
Separação do IBS e da CBS na liquidação financeira das operações pode mudar a disponibilidade de dinheiro no caixa e exigir uma nova organização financeira O post O que é o split payment e como ele pode reduzir o capital de giro das pequenas empresas apareceu primeiro em Olhar Digital .
A reforma tributária vai mudar não apenas a forma como as empresas calculam e recolhem impostos , mas também o momento em que parte desse dinheiro deixa de ficar disponível para a operação. Uma das mudanças relacionadas a essa nova dinâmica é o split payment , mecanismo que prevê a separação do IBS e da CBS durante a liquidação financeira das operações.
Para empresas maiores, uma alteração no fluxo de recursos pode ser mais fácil de absorver. Para pequenos negócios, porém, o dinheiro que circula pelo caixa entre o recebimento de uma venda e o pagamento de despesas e tributos pode ser importante para manter a operação funcionando. Se uma parcela desse valor deixar de ficar temporariamente disponível, a empresa pode precisar de mais recursos para financiar o próprio funcionamento.
É nesse ponto que entra a preocupação com o capital de giro. Especialistas ouvidos pelo Olhar Digital explicam como o split payment pode mudar o fluxo financeiro das pequenas empresas e por que será importante calcular antecipadamente o impacto da nova dinâmica sobre o caixa.
Esta é a terceira reportagem de uma série do Olhar Digital sobre como empresários podem se preparar para a reforma tributária. Nas próximas reportagens, vamos aprofundar outros impactos da mudança.
Hoje, de forma simplificada, uma empresa pode receber o valor de uma venda e permanecer temporariamente com a parcela que será destinada ao pagamento dos tributos. Com o split payment , nas operações abrangidas pelo mecanismo, os prestadores de serviços de pagamento e as instituições operadoras de sistemas de pagamento deverão segregar e recolher os valores de IBS e CBS no momento da liquidação financeira. A legislação prevê implementação gradual do mecanismo.
A regra prevê um procedimento padrão, em que o sistema consulta os valores de IBS e CBS a serem segregados, e também um procedimento simplificado, opcional, baseado em percentual preestabelecido da operação.

Vinicius Panacho , advogado tributarista e sócio do escritório Failla, Lima e Riva Advogados, explica a mudança a partir de uma situação hipotética. Ele compara o funcionamento atual, em que a empresa recebe o valor da venda e paga os tributos posteriormente, com a lógica do split payment .
O que vai acontecer com o split payment é que esse dinheiro não vai mais entrar no seu caixa. Então, você vendeu uma mercadoria por R$ 100 e vai entrar R$ 85. Antes entrava R$ 100 e você demorava um mês e pouco, um pouco mais, um pouco menos, pra pagar esses R$ 15.
O exemplo de R$ 100 e R$ 85 é uma ilustração feita pelo próprio Panacho e não corresponde a um percentual fixo de IBS e CBS para todas as operações. No procedimento padrão, os valores a serem segregados dependem dos débitos dos tributos incidentes sobre a operação e de parcelas que já tenham sido extintas.

O split payment ainda não está em operação para as empresas. Em 2026, os campos e informações relacionados ao mecanismo têm caráter preparatório, permitindo que empresas, sistemas e demais envolvidos desenvolvam e testem as adaptações necessárias. A implantação do split payment está prevista para ocorrer a partir de 2027, mas a documentação técnica oficial ainda não estabelece uma data específica para o início da operação.
O ponto de atenção está no período em que o dinheiro fica disponível. Se uma parcela que antes entrava integralmente no caixa passa a ser destinada ao recolhimento do tributo na liquidação da operação, a empresa deixa de contar com aquele recurso para financiar temporariamente suas atividades.
Panacho explica que, no modelo atual, a empresa pode usar o dinheiro recebido para capital de giro, outras necessidades ou até investimentos antes do momento do pagamento do imposto. Com o split payment , essa parcela deixa de passar temporariamente pelo caixa da mesma forma.

José Homero Adabo , contador e diretor financeiro do Sescon Campinas, chama atenção especialmente para o efeito sobre empresas menores. Segundo ele, o recurso que hoje permanece temporariamente disponível deixa de cumprir essa função de capital de giro.
Para as empresas, não é um mar de rosas. Ao contrário, elas vão perder o valor do tributo que antes elas usavam como capital de giro. Então, vai desfalcar as empresas muito mais as pequenas do que as grandes, mas vai desfalcar todas as empresas.
Adabo afirma que, atualmente, há situações em que a empresa recebe a venda e só precisa recolher o tributo cerca de 30 a 35 dias depois. Nesse intervalo, o dinheiro pode ser utilizado no financiamento da própria operação. Com o split payment , ele destaca, esse recurso deixa de estar disponível da mesma maneira.
Em outro exemplo, Adabo relata estudos feitos pelo escritório para clientes e cita uma padaria que fatura cerca de R$ 1 milhão por mês. Segundo ele, nesse caso, a estimativa foi de uma necessidade adicional de aproximadamente R$ 80 mil mensais em capital de giro. “Ela vai precisar mais ou menos uns R$ 80 mil a mais por mês de capital de giro porque é um imposto que ela pagava e que ela usava dinheiro porque ela tinha 35, 40 dias de prazo para pagar hoje.”
O valor é uma estimativa apresentada por Adabo a partir de um estudo do escritório para um caso específico , e não uma projeção geral para empresas com faturamento de R$ 1 milhão. O exemplo serve para mostrar como a alteração no momento do recolhimento pode produzir um descasamento entre o dinheiro que entra e os recursos necessários para manter a operação.
O efeito sobre o capital de giro não será necessariamente igual para todos os negócios. Prazos de recebimento e pagamento, margem, volume de vendas e necessidade de recursos para financiar a operação influenciam a forma como cada empresa pode sentir a mudança.
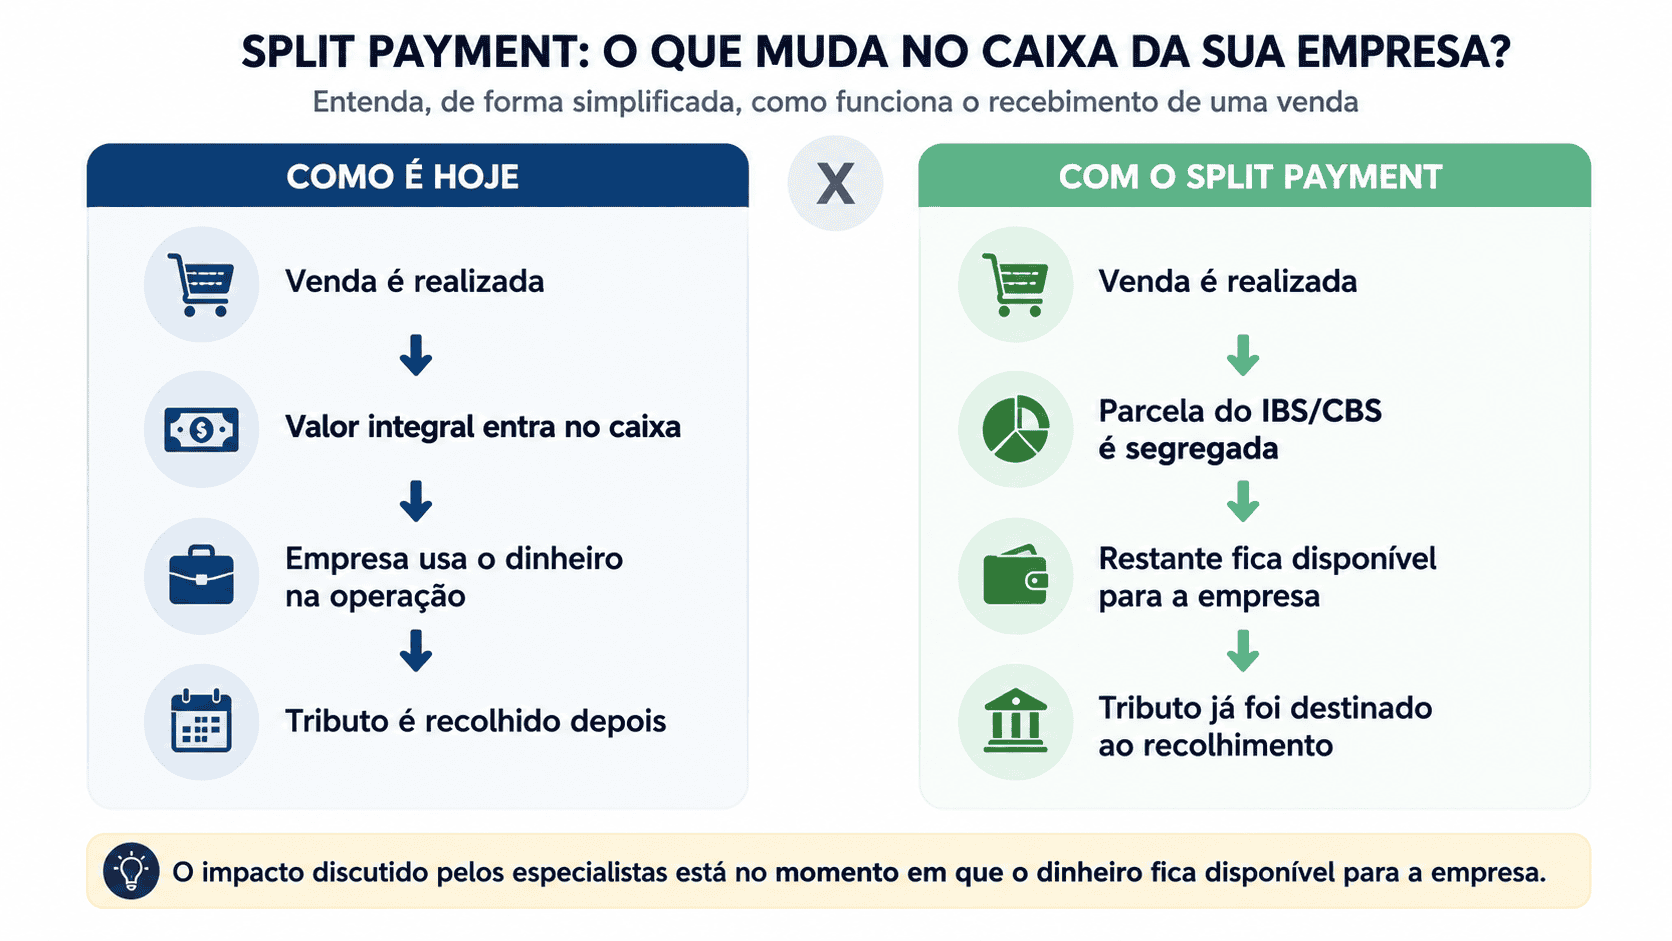
Adabo também apresentou, na entrevista, um exemplo de venda em que parte do valor correspondente aos tributos permanece hoje dentro do capital de giro da loja. Na explicação dele, com o split payment , essa parcela seria separada no momento da transação, enquanto o restante ficaria com a empresa.
Por isso, o empresário precisa diferenciar uma eventual mudança no valor efetivamente devido em tributos de uma mudança no momento em que o dinheiro fica disponível . No caso do split payment , é esse segundo aspecto que está no centro da preocupação dos especialistas com o capital de giro.
A forma de recebimento também precisa ser considerada. A legislação determina que, quando uma operação for parcelada pelo fornecedor, a segregação e o recolhimento de IBS e CBS ocorram proporcionalmente na liquidação financeira de cada parcela. A antecipação de recebíveis não altera essa obrigação.
A diferença nos prazos de recebimento também precisa entrar na projeção financeira de cada negócio. Uma empresa que depende de períodos mais longos para receber pode ter uma necessidade de capital de giro diferente daquela que recebe suas vendas à vista.
O impacto do split payment também envolve os sistemas de controle contábil e fiscal. Panacho considera essa uma das primeiras frentes que as empresas devem observar. “Eu acho que está nos sistemas de controle contábil fiscal da empresa. Isso é inicial”, disse ele.
Na mesma resposta, o tributarista afirma que as empresas precisam verificar os novos tributos e se os sistemas conseguirão fazer a transição. Ele também relaciona a preparação tecnológica ao fluxo de caixa, porque parte do dinheiro que antes permanecia temporariamente com a empresa poderá ser destinada ao recolhimento no momento da transação.
A infraestrutura tecnológica do mecanismo já está sendo preparada. Receita Federal e Comitê Gestor do IBS autorizaram em 2026 a publicação do Manual de Integração e do Swagger da Plataforma Pública do Split Payment , enquanto o CGIBS disponibiliza documentação técnica para integração e operação.
Para Marcos Oliveira , contador e especialista tributário, a preparação financeira deve fazer parte da adaptação da empresa. Ele recomenda que os negócios simulem o impacto da reforma sobre a própria operação, além de revisar contratos e considerar a nova dinâmica do fluxo de caixa.
Oliveira também chama atenção para empresas que fizeram muitas customizações em seus sistemas de gestão. Nesses casos, uma atualização fornecida pelo fabricante pode não ser suficiente: é necessário identificar como as alterações feitas anteriormente estão relacionadas aos processos afetados pela reforma.
Panacho também aponta os sistemas de controle contábil e fiscal como uma frente inicial de preparação para a mudança. Segundo ele, as empresas precisam verificar como os novos tributos serão tratados pelos sistemas utilizados atualmente.
A partir dos pontos levantados pelos especialistas, a empresa pode começar a simulação considerando:
Adabo resume a preparação como uma comparação entre o funcionamento atual e o cenário após a reforma:
O empresário tem que ter uma noção boa, exata, dessa continha dos impostos, como que era antes, como que vai ficar depois.
A partir dessa comparação, a empresa pode estimar quanto capital de giro precisará manter para atravessar a mudança no fluxo de recursos.
O post O que é o split payment e como ele pode reduzir o capital de giro das pequenas empresas apareceu primeiro em Olhar Digital .
Publicado originalmente por Olhar Digital. Leia a matéria completa em https://olhardigital.com.br/2026/08/25/pro/o-que-e-o-split-payment-e-como-ele-pode-reduzir-o-capital-de-giro-das-pequenas-empresas/.
Ana Luiza Figueiredo — Foto: Olhar Digital
Compartilhe
Espalhe essa notícia