

MRV (MRVE3): por que as ações saltam mais de 10% mesmo com prejuízo de R$ 626 mi?
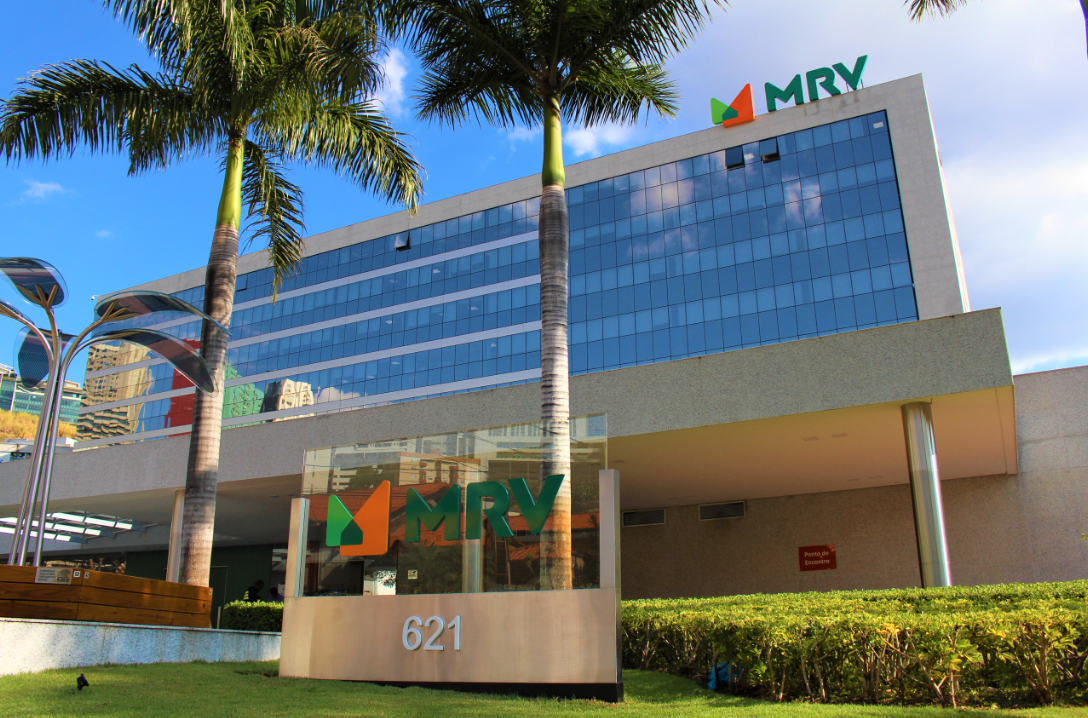
MRV&Co " data-image-caption=" MRV&Co (Foto: Divulgação) " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2024/08/Captura-de-tela-2024-08-13-191553.png?fit=1088%2C718&quality=70&strip=all" />Apesar do efeito negativo de baixas contábeis ligadas à venda de ativos da subsidiária americana, analistas destacaram que a operação brasileira segue apresentando evolução operacional, com melhora consistente de margens e geração de caixa The post MRV (MRVE3): por que as ações saltam mais de 10% mesmo com prejuízo de R$ 626 mi? appeared first on InfoMoney .

A MRV ( MRVE3 ) reportou prejuízo líquido consolidado de R$ 626 milhões no segundo trimestre de 2026, resultado fortemente impactado pela operação da Resia, nos Estados Unidos. Apesar do efeito negativo de baixas contábeis ligadas à venda de ativos da subsidiária americana, analistas destacaram que a operação brasileira segue apresentando evolução operacional, com melhora consistente de margens e geração de caixa. Assim, às 10h53 (horário de Brasília), os papéis saltavam 10,95%, a 4,66.
O trimestre foi marcado pelo reconhecimento de impairments relacionados à reestruturação da Resia. A XP estima que o impacto das baixas somou R$ 569 milhões, enquanto o Bradesco BBI destaca que o prejuízo da operação americana alcançou R$ 617 milhões no período.
Sem esse efeito extraordinário, a leitura sobre o negócio doméstico é bem mais positiva. Segundo o BBI, a MRV Brasil registrou lucro líquido ajustado de R$ 86 milhões e margem bruta de 31,2%, o maior patamar dos últimos sete anos. A administração afirmou ainda que os novos empreendimentos já vêm sendo comercializados com margens próximas de 35%, reforçando a perspectiva de recuperação operacional.
A receita líquida consolidada atingiu R$ 3 bilhões, alta de cerca de 11% na comparação anual, superando as expectativas da XP, do Morgan Stanley e do consenso de mercado. O lucro bruto somou R$ 906 milhões, com margem de 30,2%, também acima das projeções dos analistas.
Embora as tendências operacionais tenham sido consideradas saudáveis, a reestruturação da Resia voltou a pesar sobre os números. O Morgan Stanley destacou que a receita e o lucro bruto vieram fortes, mas foram ofuscados por encargos ligados ao processo de reorganização da operação americana. Segundo o banco, somente no segundo trimestre foram reconhecidos cerca de US$ 110 milhões em despesas extraordinárias associadas à reestruturação.
Na avaliação da instituição, o mercado já esperava novas baixas após os anúncios feitos pela companhia durante seu Investor Day, o que limita o fator surpresa. Ainda assim, o banco acredita que a volatilidade dos resultados e das ações deve permanecer elevada até que haja maior visibilidade sobre a estabilização operacional da Resia e sobre a trajetória de desalavancagem da companhia.
A XP também avaliou o resultado como fraco, justamente porque a companhia reconheceu integralmente no trimestre as perdas relacionadas às recentes vendas de ativos da subsidiária americana.
Se a Resia continua sendo a principal fonte de preocupação, o negócio brasileiro permanece mostrando evolução consistente.
A margem bruta consolidada atingiu 30,2%, avanço de 0,8 ponto percentual tanto na comparação anual quanto trimestral. Já a margem da operação MRV Inc. alcançou 31,2%, acima dos níveis observados nos últimos anos.
O Bradesco BBI ressaltou que a melhora contínua das margens reforça a recuperação estrutural do negócio brasileiro. Na visão da instituição, à medida que os problemas da Resia forem resolvidos, os investidores tendem a voltar o foco para a operação doméstica, que negocia a múltiplos considerados atrativos.
O Goldman Sachs também enxergou sinais positivos no desempenho operacional, destacando que a margem do banco de terrenos permaneceu em cerca de 44%, estável em relação ao trimestre anterior, indicador visto como saudável para os próximos ciclos de lançamento.
Alavancagem segue elevada, mas vendas de ativos devem ajudar
Segundo a companhia, as vendas de ativos da Resia devem gerar redução relevante da dívida líquida consolidada. A XP estima que a dívida líquida recuará para cerca de R$ 4,6 bilhões após a conclusão das transações anunciadas, contra R$ 6,3 bilhões ao fim de 2025.
O Goldman Sachs destacou que uma das operações já foi concluída em julho, gerando entrada de US$ 139 milhões para a companhia. A segunda venda anunciada poderá acrescentar mais US$ 141 milhões em caixa quando concluída. Com isso, a relação dívida líquida sobre patrimônio líquido poderia recuar significativamente nos próximos trimestres, embora continue em níveis elevados.
Já o BBI observou que o indicador de dívida líquida sobre patrimônio da MRV Brasil encerrou o trimestre em 41,3%, praticamente estável em relação ao trimestre anterior.
Apesar do resultado reportado ter sido penalizado pelos eventos da Resia, os bancos continuam enxergando potencial de valorização para as ações.
A XP mantém recomendação de compra, citando a forte expectativa de geração de caixa após a conclusão das vendas de ativos e a continuidade da desalavancagem. O banco avalia que o terceiro trimestre poderá apresentar melhora relevante nos resultados, sem novos impactos de impairments e com entrada expressiva de caixa.
O Bradesco BBI também segue com recomendação de compra e vê a operação brasileira como o principal vetor de valor da tese. A instituição atualizou seu preço-alvo para R$ 9 por ação, embora tenha reduzido as estimativas de lucro para 2026 e 2027 devido à Resia.
Já Morgan Stanley e Goldman Sachs permanecem mais cautelosos. As duas instituições destacam que o mercado ainda precisa de maior clareza sobre a conclusão da reestruturação da operação americana, a redução efetiva da alavancagem e a estabilização dos resultados antes de adotar uma visão mais construtiva para a companhia.
The post MRV (MRVE3): por que as ações saltam mais de 10% mesmo com prejuízo de R$ 626 mi? appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/mercados/mrv-mrve3-por-que-as-acoes-saltam-mais-de-10-mesmo-com-prejuizo-de-r-626-mi/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia