

Mercado pressiona para que fala de Warsh seja capaz de derrubar juros de longo prazo
Kevin Warsh Photographer: Al Drago/Bloomberg " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/08/465850640.jpg?fit=1280%2C853&quality=70&strip=all" />Gestores de JPMorgan, Apollo e Morgan Stanley avaliam que um compromisso firme com a meta de 2% pode destravar compras de Treasuries longos, cujos retornos rodam acima de 5% há dois meses The post Mercado pressiona para que fala de Warsh seja capaz de derrubar juros de longo prazo appeared first on InfoMoney .
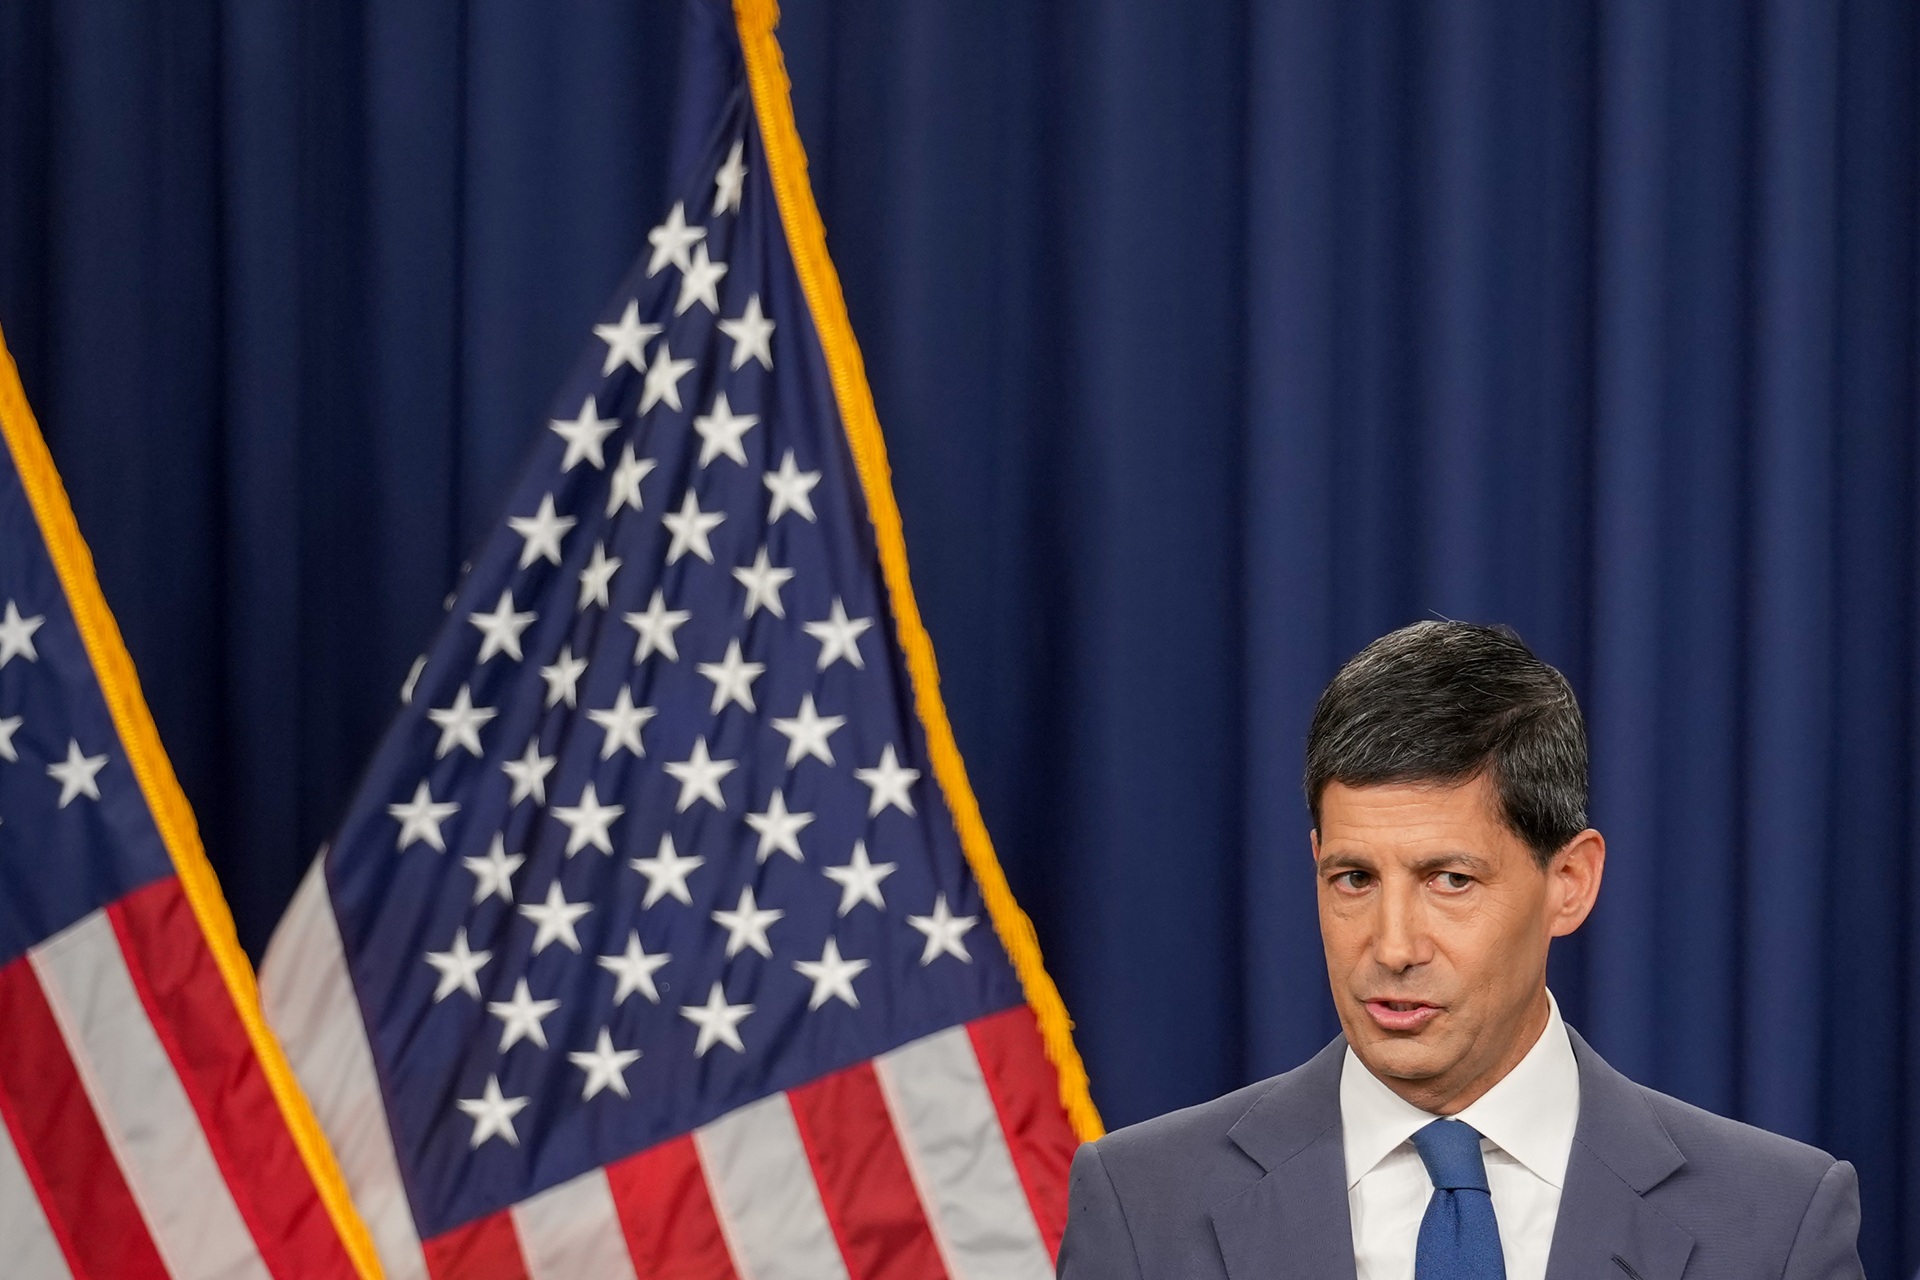
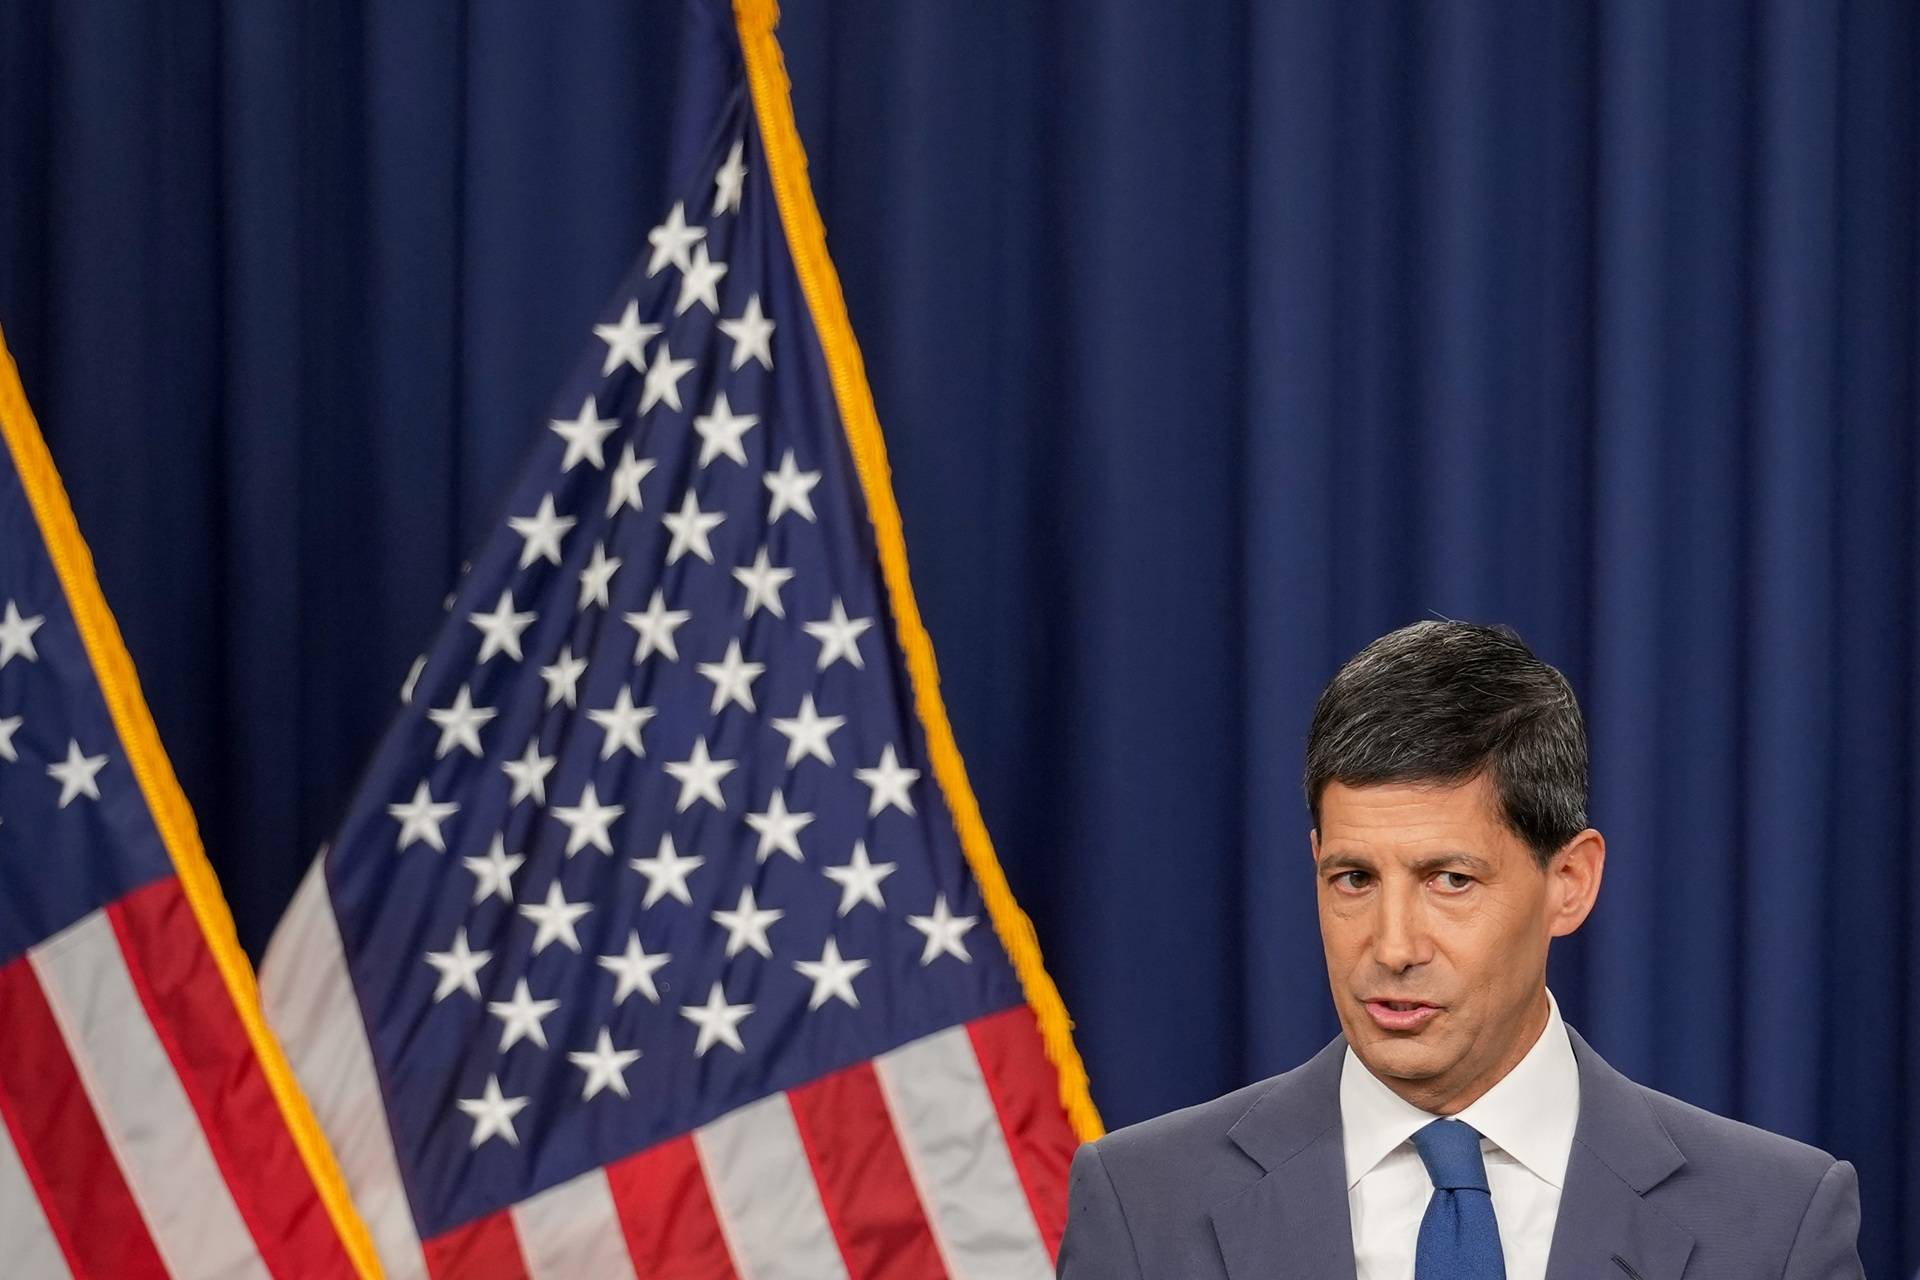
Kevin Warsh Photographer: Al Drago/Bloomberg
Um coro de investidores tem pedido que o presidente do Federal Reserve, Kevin Warsh, demonstre determinação para lidar com a inflação alta e assim dar sustentação à ponta longa do mercado de Treasuries.
Um compromisso claro com a estabilidade de preços no discurso desta sexta-feira em Jackson Hole pode desencadear compras dos títulos americanos de 30 anos, cujos retornos atingiram na semana passada o maior nível desde 2007. Um movimento nessa direção também ajudaria a missão do secretário do Tesouro, Scott Bessent, de conter a liquidação nos papéis mais longos e administrar o crescente custo de juros do país.
Analistas que acompanham o Fed no JPMorgan Chase, na Apollo Global Management e no Morgan Stanley afirmam que Warsh tem a chance de convencer o mercado de que administrar a inflação é sua prioridade.
Se conseguir, “parte da angústia sobre a credibilidade do Fed vai diminuir”, disse Priya Misra, gestora de portfólio da JPMorgan Investment Management.
Isso transforma o discurso em Jackson Hole num teste decisivo e precoce para o presidente do banco central americano, cujo estilo evasivo de comunicação tem confundido investidores e levantado dúvidas sobre o quanto a instituição está dedicada a controlar a alta de preços.
A inflação americana ficou acima da meta de 2% do Fed nos últimos cinco anos, e os retornos dos Treasuries de 30 anos permaneceram acima do patamar-chave de 5% nos últimos dois meses, apesar das intervenções de Bessent, que incluem um plano de recompra de papéis longos. O custo de captação persistentemente elevado tem pesado sobre o mercado imobiliário americano, sobre as gestoras de private equity e sobre pequenas empresas.
O discurso de Warsh ocorre num momento em que as visões divergem entre dirigentes do Fed sobre a necessidade de juros mais altos. A presidente do Fed de Boston, Susan Collins, afirmou na quinta-feira que ainda há evidências de que a política monetária atual restringe levemente a economia e ajuda a desacelerar a inflação.
Já a presidente do Fed de Cleveland, Beth Hammack, uma das dirigentes que divergiram da decisão de juros do mês passado, reiterou na quinta-feira que os formuladores de política deveriam agir agora para conter a inflação, porque os juros não estão desacelerando a economia o suficiente para que as pressões de preços cedam por conta própria.
As visões contrastantes sobre como enfrentar a pressão de custos, somadas à percepção de que há pouca disposição para conter os déficits orçamentários e o endividamento crescente, ajudaram a levar o retorno do Treasury de 30 anos a 5,34% na semana passada, o maior nível desde a crise financeira global. Na sexta-feira, estava em 5,20%.
O índice de gastos com consumo pessoal dos EUA, medida de inflação preferida do Fed, subiu 3,7% em julho na comparação anual. A inflação, que corrói o poder de compra dos pagamentos fixos dos títulos, segue bem acima da meta de 2% do banco central.
Ao mesmo tempo, o indicador de prêmio de prazo do Fed de Nova York, acompanhado de perto pelo mercado e que mede quanta compensação extra os investidores exigem para assumir o risco de carregar dívida americana mais longa, opera perto de níveis vistos pela última vez em 2014.

“Se o Fed estiver focado na inflação, o prêmio de prazo deveria ser esmagado, porque agora o Fed é bem mais crível”, disse Vishal Khanduja, head de renda fixa de mercados amplos na Morgan Stanley Investment Management.
Os participantes do mercado vão esquadrinhar cada palavra de Warsh no encontro anual do Fed em Wyoming. Na entrevista coletiva após a reunião de julho do banco central, ele se recusou a explicar como os dirigentes poderiam reagir a diferentes cenários econômicos. Um comentário levou parte do mercado a acreditar que a meta de inflação do Fed poderia ser alterada em janeiro, o que criou mais incerteza e provocou uma liquidação nos Treasuries longos.
“Ele vai ter que entregar algo mais claro do que a coletiva de julho”, disse Torsten Slok, economista-chefe da Apollo Global Management, em entrevista à Bloomberg Television.
Embora Warsh não precise sinalizar o próximo passo do Fed nos juros, Slok afirmou que o presidente do banco central deveria apresentar sua visão sobre o estado da inflação e do mercado de trabalho para deixar claras suas prioridades.
“A composição de qualquer liquidação de títulos após os comentários do presidente do Federal Reserve, Kevin Warsh, na sexta-feira é crucial, porque vai marcar a diferença entre um mercado que se ajusta a um novo regime do Fed e um mercado que começa a questionar se o Fed tem algum regime”, escreveu Alyce Andres, estrategista de juros e câmbio.
O discurso de Warsh é também uma oportunidade de apresentar uma visão macroeconômica antes do relatório de emprego de agosto, na próxima semana, e dos dados de inflação ao consumidor, que saem poucos dias antes da próxima decisão de política monetária do Fed, em 16 de setembro. O mercado precifica atualmente uma probabilidade de cerca de um terço de alta de 0,25 ponto percentual nos juros no mês que vem.
“O árbitro final ainda são os dados, e é isso que o mercado vai buscar depois que Warsh falar”, disse Kevin Flanagan, head de estratégia de investimentos da WisdomTree.
“O papel de dois anos ainda negocia acima da taxa dos fed funds, e isso reflete algum prêmio de incerteza em torno de Warsh, além de um mercado que não eliminou a possibilidade de alta de juros mesmo após o enfraquecimento dos dados de emprego e inflação de julho”, afirmou.
As opções de Treasuries sugerem que os investidores esperam que Jackson Hole provoque movimentos limitados, e não uma inflexão relevante. As opções referenciadas em futuros de títulos de 10 anos precificam uma variação de cerca de 13 pontos-base, abaixo da média de mudança nos retornos em 30 dias em torno de Jackson Hole na última década.
O custo de proteção para o par euro-dólar na próxima semana também segue relativamente baixo. Em 4,69%, a volatilidade está bem abaixo da média do ano e no segundo nível mais baixo em relação à norma anual vigente na véspera de Jackson Hole desde 2010.
“Os mercados se acostumaram a receber informação na boca, e em grande quantidade, do Fed”, disse Paul Jackson, estrategista global de mercado para a região EMEA na Invesco, à Bloomberg Television. Warsh pode se mostrar menos condescendente, segundo ele, levantando muitas questões sem necessariamente oferecer as respostas. “Os mercados provavelmente vão ficar frustrados.”
The post Mercado pressiona para que fala de Warsh seja capaz de derrubar juros de longo prazo appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/mercados/mercado-discurso-warsh-jackson-hole-juros-longos-treasuries/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia