

Investimento automático cria disciplina e reduz impulso de gasto; veja como fazer
Investir automaticamente pode ser uma forma de criar disciplina sem depender da força de vontade do investidor a cada mês. A lógica é programar previamente quanto, quando e onde aplicar e deixar que a instituição financeira faça os aportes de forma recorrente. Leia mais (08/23/2026 - 11h00)

Você tem 7 acessos por dia para dar de presente. Qualquer pessoa que não é assinante poderá ler.
Assinantes podem liberar 7 acessos por dia para conteúdos da Folha.
Investir automaticamente pode ser uma forma de criar disciplina sem depender da força de vontade do investidor a cada mês. A lógica é programar previamente quanto, quando e onde aplicar e deixar que a instituição financeira faça os aportes de forma recorrente.
Para a pesquisadora e ex-presidente da Iarep (Associação Internacional para Pesquisa em Psicologia Econômica), Vera Rita de Mello Ferreira, a estratégia funciona justamente porque elimina a necessidade de tomar uma nova decisão a cada aplicação. O dinheiro é direcionado para o investimento antes mesmo de passar pela conta do consumidor, o que também pode reduzir a chance de ele ser gasto.
"Dinheiro na mão é vendaval. Quando você automatiza, ele nem passa na sua mão: já vai diretamente para uma aplicação que você escolheu", diz Vera.
Na prática, bancos e corretoras oferecem diferentes formas de automatizar investimentos. Em geral, o valor é debitado diretamente da conta do cliente, e não há uma taxa específica pela utilização da ferramenta. Permanecem, porém, os custos próprios de cada investimento, como taxas de administração e tributos .

Geralmente, o cliente pode escolher o valor e a data do aporte, embora existam exceções, dependendo do produto. O valor mínimo também costuma seguir as regras do investimento escolhido: uma previdência pode aceitar aplicações a partir de R$ 1, por exemplo, enquanto fundos e títulos do Tesouro Direto têm valores mínimos que variam conforme o produto.
Os agendamentos também podem ser alterados ou cancelados na maior parte das plataformas, geralmente pelos próprios aplicativos ou canais digitais.
Se não houver saldo suficiente na conta na data prevista, o aporte normalmente não é realizado, mas há exceções entre as instituições. O Bradesco , por exemplo, faz novas tentativas de débito no mesmo dia, enquanto o C6 diz que, no caso da previdência, uma nova tentativa ocorre no mês seguinte e pode haver uso do cheque especial, caso o cliente tenha esse serviço.

Ter os aportes programados, porém, não significa que o investidor possa deixar de acompanhar a carteira. Para Robson Ortis, planejador financeiro CFP pela Planejar, uma revisão semestral costuma ser suficiente para avaliar a alocação dos recursos e ajustar o peso dos investimentos de acordo com o perfil do investidor e as mudanças do cenário econômico.
Para Vera, a estratégia transforma a inércia, que pode levar à procrastinação e à falta de ação, em uma aliada. "Você tomou a decisão mãe, que era investir automaticamente. Depois disso, você não precisa mais pensar no assunto", afirma.
A especialista acrescenta que a lógica da automatização também pode ser aplicada quando a renda aumenta. Segundo ela, o investidor deveria elevar automaticamente o valor dos aportes sempre que receber um aumento salarial, aproveitando o dinheiro adicional antes que ele seja incorporado aos gastos do dia a dia.
Ortis diz que o primeiro passo é inverter a lógica de "investir o que sobrar". Em vez de pagar as despesas do mês e aplicar apenas o dinheiro restante, o investidor deve tratar o aporte como uma prioridade, uma espécie de conta paga para o próprio futuro.
Para definir quanto investir, o especialista afirma que o ideal é começar pelo orçamento familiar, colocando na conta todas as receitas e despesas. A diferença entre os dois mostra quanto a pessoa é capaz de poupar.
A partir daí, o formato do aporte pode variar conforme a renda. Para quem tem salário fixo, como um trabalhador CLT , Ortis diz que pode fazer mais sentido estabelecer um valor mensal. Já para quem tem renda variável, como um autônomo, um percentual da renda pode ser mais adequado. Também é possível combinar os dois modelos, com um aporte fixo mensal e uma parcela adicional destinada a ganhos extras, como uma renda complementar ou um bônus.
Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.
Na escolha do ativo, a recomendação do especialista é partir do objetivo, e não do produto. O investidor pode separar o dinheiro para diferentes finalidades —como uma reserva de emergência , uma viagem ou a aposentadoria — e escolher os investimentos de acordo com o prazo e as características de cada objetivo.
Para ele, no entanto, a prioridade deve ser a reserva de emergência, mantida em investimentos com liquidez diária. Com essa proteção formada, os demais aportes podem ser direcionados a investimentos de médio e longo prazo. Entre as opções disponíveis para quem está começando, o Tesouro Direto pode atender a diferentes objetivos, segundo Ortis, por reunir títulos com características distintas, incluindo diferentes prazos e mecanismos de proteção contra a inflação.
Você já conhece as vantagens de ser assinante da Folha? Além de ter acesso a reportagens e colunas, você conta com newsletters exclusivas ( conheça aqui ). Também pode baixar nosso aplicativo gratuito na Apple Store ou na Google Play para receber alertas das principais notícias do dia. A sua assinatura nos ajuda a fazer um jornalismo independente e de qualidade. Obrigado!
Mais de 180 reportagens e análises publicadas a cada dia. Um time com mais de 200 colunistas e blogueiros. Um jornalismo profissional que fiscaliza o poder público, veicula notícias proveitosas e inspiradoras, faz contraponto à intolerância das redes sociais e traça uma linha clara entre verdade e mentira. Quanto custa ajudar a produzir esse conteúdo?
Os comentários não representam a opinião do jornal; a responsabilidade é do autor da mensagem.
De 2ª a 6ª pela manhã, receba o boletim gratuito com notícias e análises de economia
Publicado originalmente por Folha de S.Paulo. Leia a matéria completa em https://redir.folha.com.br/redir/online/emcimadahora/rss091/*https://www1.folha.uol.com.br/mercado/2026/08/investimento-automatico-cria-disciplina-e-reduz-impulso-de-gasto-veja-como-fazer.shtml.
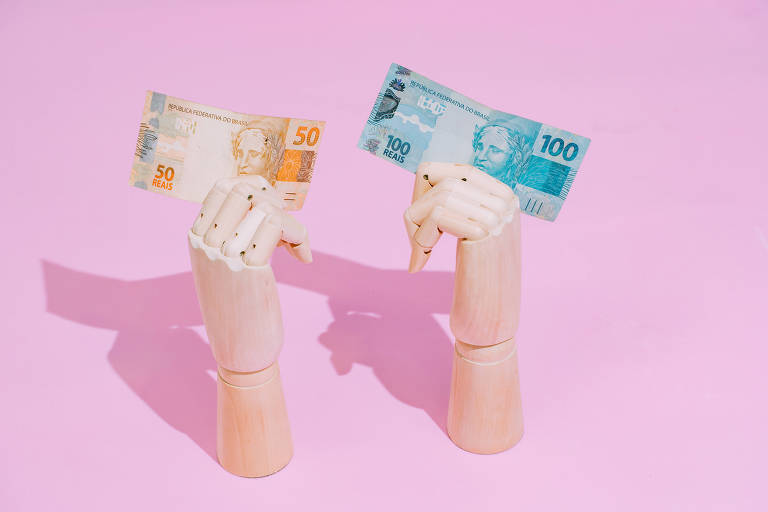
Cédulas de real; programar aportes pode ajudar o investidor a criar o hábito de poupar e evitar que o dinheiro seja gasto antes de ser investido - Gabriel Cabral - 27.fev.2019/Folhapress · Gabriel Cabral - 27.fev.2019/Folhapress — Foto: Folha de S.Paulo
Compartilhe
Espalhe essa notícia