

Imposto sobre petróleo entra na conta de quem investe
Movimento Anticanetaço discute como previsibilidade e segurança jurídica pesam nas decisões de investimento de longo prazo
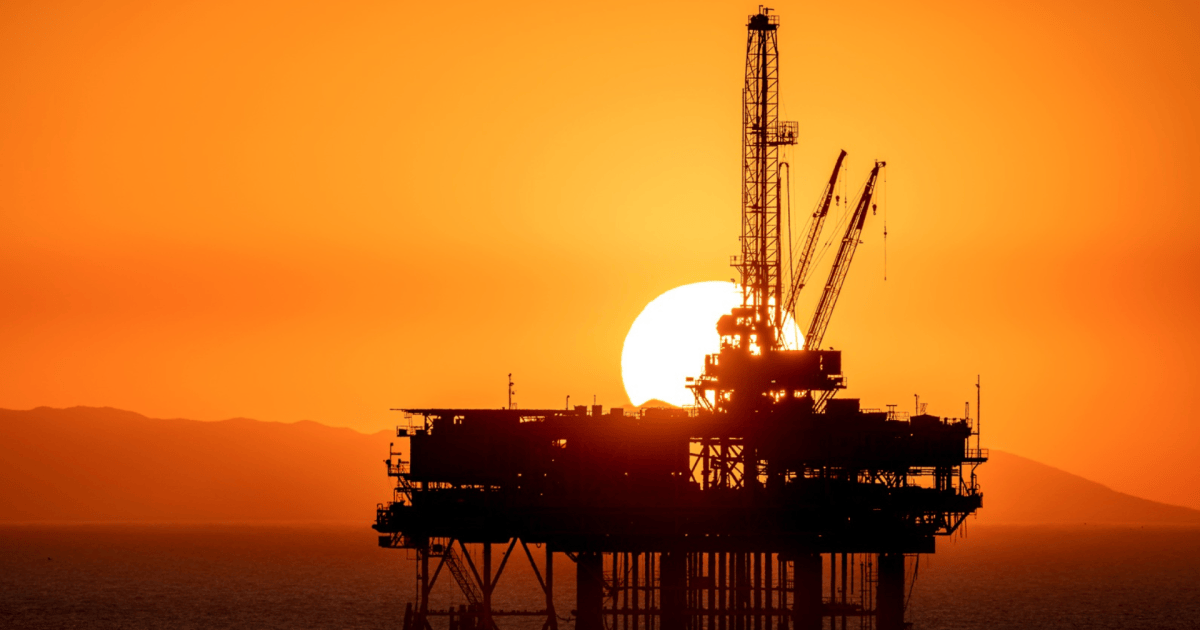
Criado em março como resposta à alta internacional do petróleo, o imposto de 12% sobre as exportações brasileiras de óleo bruto deveria acompanhar a vigência de uma medida provisória. A MP perdeu eficácia em julho sem ser votada pelo Congresso, mas a cobrança continuou por decisão da Câmara de Comércio Exterior (Camex). Depois, foi prorrogada e chegou à Justiça.
Em poucos meses, diferentes atos do poder público mantiveram o tributo. A sequência levou o tema para além do setor de petróleo: até que ponto mudanças nas regras alteram os cálculos de empresas que decidem onde investir bilhões de reais?
O caso está entre os acompanhados pelo Movimento Anticanetaço , iniciativa do Instituto Barla (Instituto Brasileiro de Ambiente Regulatório e Liberdade), organização dedicada ao debate sobre ambiente regulatório e competitividade. O movimento defende segurança jurídica, respeito às competências institucionais e previsibilidade para investimentos de longo prazo.

A cobrança surgiu após a escalada das cotações internacionais do petróleo provocada pelo agravamento das tensões no Oriente Médio. Em março, o governo federal editou a Medida Provisória 1.340 e estabeleceu imposto de 12% sobre o valor das exportações de óleo bruto.
A mesma MP autorizou uma subvenção de R$ 0,32 por litro de diesel rodoviário, limitada a R$ 10 bilhões. Na exposição de motivos, o Executivo citou a forte alta e a volatilidade do petróleo no mercado internacional e relacionou as medidas à tentativa de reduzir os efeitos econômicos e sociais daquele choque.
Medidas provisórias entram em vigor imediatamente, mas dependem da análise do Congresso para serem convertidas definitivamente em lei. A MP 1.340 não foi votada dentro do prazo constitucional e perdeu eficácia em 9 de julho.
Na mesma data, o Comitê-Executivo de Gestão da Camex (Gecex-Camex) aprovou a cobrança por mais 60 dias, com vigência a partir de 10 de julho. A decisão foi formalizada pela Resolução Gecex nº 938. No fim de agosto, o comitê aprovou nova prorrogação, também por 60 dias, a partir de 8 de setembro.
Entidades do setor questionaram a manutenção do imposto por resoluções administrativas depois do fim da MP e levantaram dúvidas sobre os limites de atuação do Executivo e as competências envolvidas na decisão tributária.
A controvérsia chegou ao Judiciário. A Associação Brasileira de Empresas de Exploração e Produção de Petróleo e Gás (ABEP) contestou a continuidade do imposto por resolução da Camex depois que a medida provisória perdeu eficácia.
Em 28 de agosto, a 17ª Vara Federal do Distrito Federal concedeu uma liminar e suspendeu provisoriamente a cobrança para as empresas representadas pela entidade.
A decisão não declarou definitivamente o imposto ilegal. A disputa continua na Justiça. Na esfera administrativa, permanece a prorrogação aprovada pela Camex por mais 60 dias a partir de 8 de setembro.
Enquanto a controvérsia jurídica segue aberta, empresas do setor continuam fazendo seus cálculos para projetos que envolvem grandes volumes de capital e anos de execução.
Entre a decisão de explorar uma área e o início da produção de petróleo há uma longa sequência de etapas. Avaliação das reservas, desenvolvimento do campo, contratação de fornecedores, instalação de equipamentos e preparação da operação exigem recursos antes da entrada da primeira receita.
Preço esperado do barril, custos, tributos e retorno compõem os cálculos que antecedem o investimento. Uma alteração tributária modifica uma dessas variáveis.
Isso não significa que um novo imposto resulte automaticamente no cancelamento de projetos. Características do campo, custos de produção, cotações internacionais e retorno esperado também pesam na decisão. Empresas avaliam ainda as regras tributárias e regulatórias sob as quais o projeto será desenvolvido.
“Alterações repentinas nas regras modificam essa equação e afetam diretamente a percepção de risco do país”, afirma Márcio Felix, presidente da Associação Brasileira dos Produtores Independentes de Petróleo e Gás (Abpip).
Oscilações do preço internacional e riscos geológicos e operacionais já fazem parte das projeções do setor. Uma mudança tributária durante a execução de um projeto exige refazer cálculos que orientaram a decisão inicial.
Os efeitos chegam ainda aos fornecedores, prestadores de serviços e trabalhadores envolvidos nas diferentes etapas da exploração e da produção. Novos aportes geram encomendas, contratos e contratações, ligando as decisões sobre investimentos à atividade econômica e ao mercado de trabalho.
Para produtores independentes, os cálculos incluem campos maduros e ativos menores, com custos e condições econômicas diferentes dos grandes projetos. O prazo de retorno, a tributação e as condições de cada ativo influenciam a decisão de colocar novos recursos em produção.
Crises exigem decisões do poder público, e mudanças tributárias estão entre os instrumentos disponíveis ao Estado. Defender previsibilidade, na visão do Movimento Anticanetaço, não significa congelar impostos ou impedir alterações regulatórias.
Para o movimento, prazo, fundamento e caminho institucional precisam estar claros em mudanças com impacto econômico relevante.
A preocupação não se limita ao petróleo. Energia, mineração, infraestrutura e indústria concentram empreendimentos que exigem capital durante anos antes de apresentar retorno. Uma fábrica, uma plataforma ou uma obra de infraestrutura consome recursos muito antes de entrar em operação. A continuidade desses projetos interfere na expansão da capacidade produtiva e nas perspectivas de crescimento do país.
Uma medida emergencial tem contexto, instrumento jurídico e prazo. Sua continuidade depois desse período traz outra questão: qual instituição tem competência para tomar a decisão e qual instrumento jurídico deve ser adotado.
Congresso, Executivo, órgãos reguladores e Judiciário exercem atribuições distintas previstas na legislação. Para o Movimento Anticanetaço, mudanças com impacto sobre investimentos precisam ter fundamentos, prazos e procedimentos claros e respeitar as atribuições de cada instituição.
A controvérsia sobre o imposto do petróleo ainda não teve uma definição judicial. Para as empresas, porém, decisões sobre novos projetos continuam sendo tomadas enquanto a disputa permanece aberta.
Antes de aprovar um investimento que levará anos até produzir a primeira receita, é preciso projetar custos, tributos e retorno. Saber quais regras estarão valendo, por quanto tempo e quem tem competência para alterá-las também pesa nessa decisão.
Publicado originalmente por CNN Brasil. Leia a matéria completa em https://www.cnnbrasil.com.br/branded-content/economia/money/imposto-sobre-petroleo-entra-na-conta-de-quem-investe/.
O Brasil produz mais petróleo do que suas refinarias conseguem processar. "Taxar em 12% o petróleo que exportamos não cria as refinarias de que precisamos", argumenta o Movimento Anticanetaço. • Instituto Barla · • Instituto Barla — Foto: CNN Brasil
Compartilhe
Espalhe essa notícia