

Crédito imobiliário pode ficar mais caro com novo modelo de captação de recursos
O novo modelo de crédito imobiliário brasileiro, que busca reduzir a dependência dos bancos em relação à poupança , pode aumentar a pressão sobre os juros cobrados dos compradores de imóveis em períodos de taxas elevadas. Leia mais (08/18/2026 - 12h42)

Você tem 7 acessos por dia para dar de presente. Qualquer pessoa que não é assinante poderá ler.
Assinantes podem liberar 7 acessos por dia para conteúdos da Folha.
O novo modelo de crédito imobiliário brasileiro, que busca reduzir a dependência dos bancos em relação à poupança , pode aumentar a pressão sobre os juros cobrados dos compradores de imóveis em períodos de taxas elevadas.

A mudança, que está sendo implementada de forma gradual e terá vigência plena em 2027 , prevê a substituição progressiva da poupança como principal fonte de recursos para o crédito imobiliário por instrumentos do mercado de capitais, como letras imobiliárias. A proposta foi construída após discussões entre governo, bancos e setor da construção.
Gilneu Vivan, diretor de Regulação do Banco Central, diz que os primeiros resultados do período de testes são animadores. Ele afirmou que houve reversão da queda nas concessões de crédito imobiliário e que os primeiros meses registraram aumento nas operações.
"O objetivo foi criar incentivos para que o mercado se reorganize e busque a substituição gradativa da poupança como funding primário do crédito imobiliário", disse Vivan durante o Abecip Summit 2026, realizado nesta terça-feira (18).
A preocupação é que ainda não está claro como serão definidos os indexadores dos contratos de financiamento pelo novo modelo, menos dependente da poupança.
O futuro da habitação não será construído apenas com mais crédito, mas com um crédito melhor, mais eficiente, mais inclusivo e conectado ao desenvolvimento das cidades.
Com a maior participação de letras e outros instrumentos captados no mercado de capitais, os bancos passam a precisar de mecanismos que permitam administrar o risco financeiro das operações. Ao mesmo tempo, o consumidor tende a buscar prestações e contratos com maior previsibilidade.

"Por um lado, as instituições desejam indexador que permita uma gestão de risco eficiente. Por outro, o tomador do crédito busca um contrato onde o indexador seja previsível", afirmou Vivan.
É justamente nessa diferença entre o risco de quem financia e a necessidade de previsibilidade de quem toma o crédito que está um dos principais desafios do novo modelo, segundo Michel Cury, presidente da Abecip e diretor de crédito imobiliário do Itaú.
No principal painel do evento que debateu o novo modelo de crédito, Cury chamou atenção para o longo horizonte da cadeia imobiliária. "A pessoa física está provavelmente tomando o crédito mais relevante da vida dela pelo prazo mais longo. O cuidado que as instituições precisam tomar é a estabilidade do preço na ponta", afirmou.

"Um funding de mercado está exposto à volatilidade do mercado. É um grande desafio como essa volatilidade vai se transformar na taxa ao cliente", disse.
Segundo Cury, essa mudança tende a exercer pressão sobre o custo dos financiamentos. "É natural que isso traga uma pressão de preço para as operações de crédito imobiliário", afirmou.
O Banco Central também alertou para o risco de o custo do financiamento habitacional subir à medida que os bancos dependam mais do mercado de capitais para captar recursos.
O SFH (Sistema Financeiro de Habitação) tem hoje um limite de juros de 12% ao ano sobre o indexador. Para Vivan, essa regra pode representar um desafio em períodos de taxas mais elevadas, justamente porque o custo de captação por meio de instrumentos de mercado pode acompanhar as condições financeiras da economia.
Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.
Pelo novo modelo, 80% dos recursos deverão ser destinados a operações enquadradas no SFH. A poupança continuará tendo papel complementar, contribuindo para reduzir o custo financeiro das operações.
A mudança ocorre em um momento em que a demanda por crédito imobiliário segue forte, apesar dos juros elevados. No primeiro semestre, as concessões para compra e construção de imóveis somaram R$ 180,9 bilhões , alta de 23% em relação ao mesmo período de 2025, segundo a Abecip. Cerca de 850 mil imóveis foram financiados no período, considerando recursos do SBPE (Sistema Brasileiro de Poupança e Empréstimo), FGTS (Fundo de Garantia do Tempo de Serviço) e carteiras livres.
Ao mesmo tempo, a principal fonte tradicional de recursos não acompanha esse ritmo. A poupança acumulou retirada líquida de R$ 273 bilhões nos últimos cinco anos e encerrou o primeiro semestre praticamente estável, em R$ 764 bilhões. A carteira de crédito imobiliário vinculada ao SBPE já alcançou R$ 601 bilhões, equivalente a 121% dos recursos direcionáveis da poupança, sinal de que os bancos vêm recorrendo a outras fontes para sustentar as operações
O Banco Central, segundo Vivan, manterá o modelo sob avaliação e poderá fazer ajustes durante sua implementação.
Para Inês Magalhães, vice-presidente de Habitação da Caixa, o novo modelo foi fundamental para o setor , mas não pode ser analisado isoladamente.
Ela citou como fatores que também influenciam a expansão do crédito, a participação do financiamento imobiliário no PIB (Produto Interno Bruto), questões regulatórias, regras para o sistema financeiro e procedimentos cartoriais.
"Habitação não é resultante de uma das quatro operações da matemática. Ela é uma equação de segundo grau", afirmou durante a abertura do evento.
Para a executiva da Caixa, apesar da busca por novas fontes de recursos, FGTS e SBPE permanecem "fundamentais" para o financiamento habitacional, embora já não sejam suficientes para sustentar sozinhos sua expansão.
Você já conhece as vantagens de ser assinante da Folha? Além de ter acesso a reportagens e colunas, você conta com newsletters exclusivas ( conheça aqui ). Também pode baixar nosso aplicativo gratuito na Apple Store ou na Google Play para receber alertas das principais notícias do dia. A sua assinatura nos ajuda a fazer um jornalismo independente e de qualidade. Obrigado!
Mais de 180 reportagens e análises publicadas a cada dia. Um time com mais de 200 colunistas e blogueiros. Um jornalismo profissional que fiscaliza o poder público, veicula notícias proveitosas e inspiradoras, faz contraponto à intolerância das redes sociais e traça uma linha clara entre verdade e mentira. Quanto custa ajudar a produzir esse conteúdo?
Os comentários não representam a opinião do jornal; a responsabilidade é do autor da mensagem.
De 2ª a 6ª pela manhã, receba o boletim gratuito com notícias e análises de economia
Publicado originalmente por Folha de S.Paulo. Leia a matéria completa em https://redir.folha.com.br/redir/online/emcimadahora/rss091/*https://www1.folha.uol.com.br/mercado/2026/08/credito-imobiliario-pode-ficar-mais-caro-com-novo-modelo-de-captacao-de-recursos.shtml.
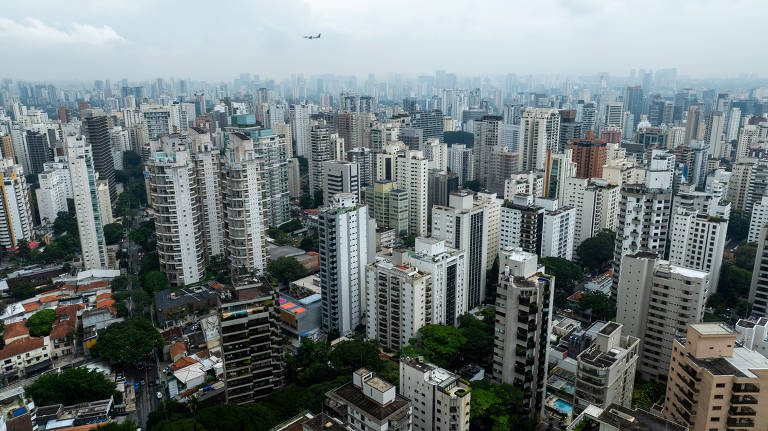
Vila Mariana, na zona sul de São Paulo; crescimento do crédito imobiliário pode enfrentar desafio com juros altos no novo modelo de captação - Zanone Fraissat -14.jul.26/Folhapress · Zanone Fraissat -14.jul.26/Folhapress — Foto: Folha de S.Paulo
Compartilhe
Espalhe essa notícia