

BBAS3 sofre nas eleições? O que seis disputas mostram — e o alerta de 2026
Arte horizontal em tons de azul e amarelo mostra o logo do Banco do Brasil em destaque, com sobreposição de gráficos de candles, linhas de mercado e elementos visuais ligados à Bolsa e à volatilidade das ações. " data-image-caption=" Ilustração sobre BBAS3, volatilidade e a sensibilidade das ações do Banco do Brasil ao cenário eleitoral. Imagem gerada com uso de IA. " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/09/e6241e3a-dd7c-4de2-80a8-7d23f552635d.jpg?fit=1280%2C720&quality=70&strip=all" />Ação do Banco do Brasil terminou cinco dos últimos seis anos eleitorais em a

Arte horizontal em tons de azul e amarelo mostra o logo do Banco do Brasil em destaque, com sobreposição de gráficos de candles, linhas de mercado e elementos visuais ligados à Bolsa e à volatilidade das ações.
Ilustração sobre BBAS3, volatilidade e a sensibilidade das ações do Banco do Brasil ao cenário eleitoral. Imagem gerada com uso de IA.
Por ser uma empresa controlada pelo governo federal, o Banco do Brasil ( BBAS3 ) costuma ganhar atenção extra quando a corrida pelo Palácio do Planalto esquenta. Não é difícil entender por quê: uma mudança de governo pode mexer com as expectativas sobre estratégia, concessão de crédito, rentabilidade, dividendos e o próprio grau de interferência sobre o banco.
Mas os números contam uma história menos óbvia. O desempenho de BBAS3 em anos de eleição presidencial foi, na maior parte das vezes, positivo — ainda que marcado por fortes oscilações ao longo do caminho.
Nos seis anos de eleição presidencial completos entre 2002 e 2022, a ação terminou cinco no campo positivo . A única exceção foi 2002, quando recuou 2,4%. Na média, BBAS3 avançou 26,7% nos anos eleitorais, enquanto a mediana ficou em 22,9% .
O desempenho no ano seguinte às urnas foi ainda maior: média de 41,8% e mediana de 32,7% . Mas esses números escondem diferenças enormes entre os ciclos. Houve desde uma valorização de 162,5% em 2003 até uma queda de 32,3% em 2015.
Em 2026, até 14 de setembro , BBAS3 acumula valorização de 3,04% . Como o ano ainda está em andamento, esse desempenho fica de fora dos cálculos históricos dos seis ciclos anteriores.
Fonte: ProfitPro/Nelogica; elaboração: Rodrigo Paz
Olhar apenas para o retorno de janeiro a dezembro, porém, conta só parte da história.
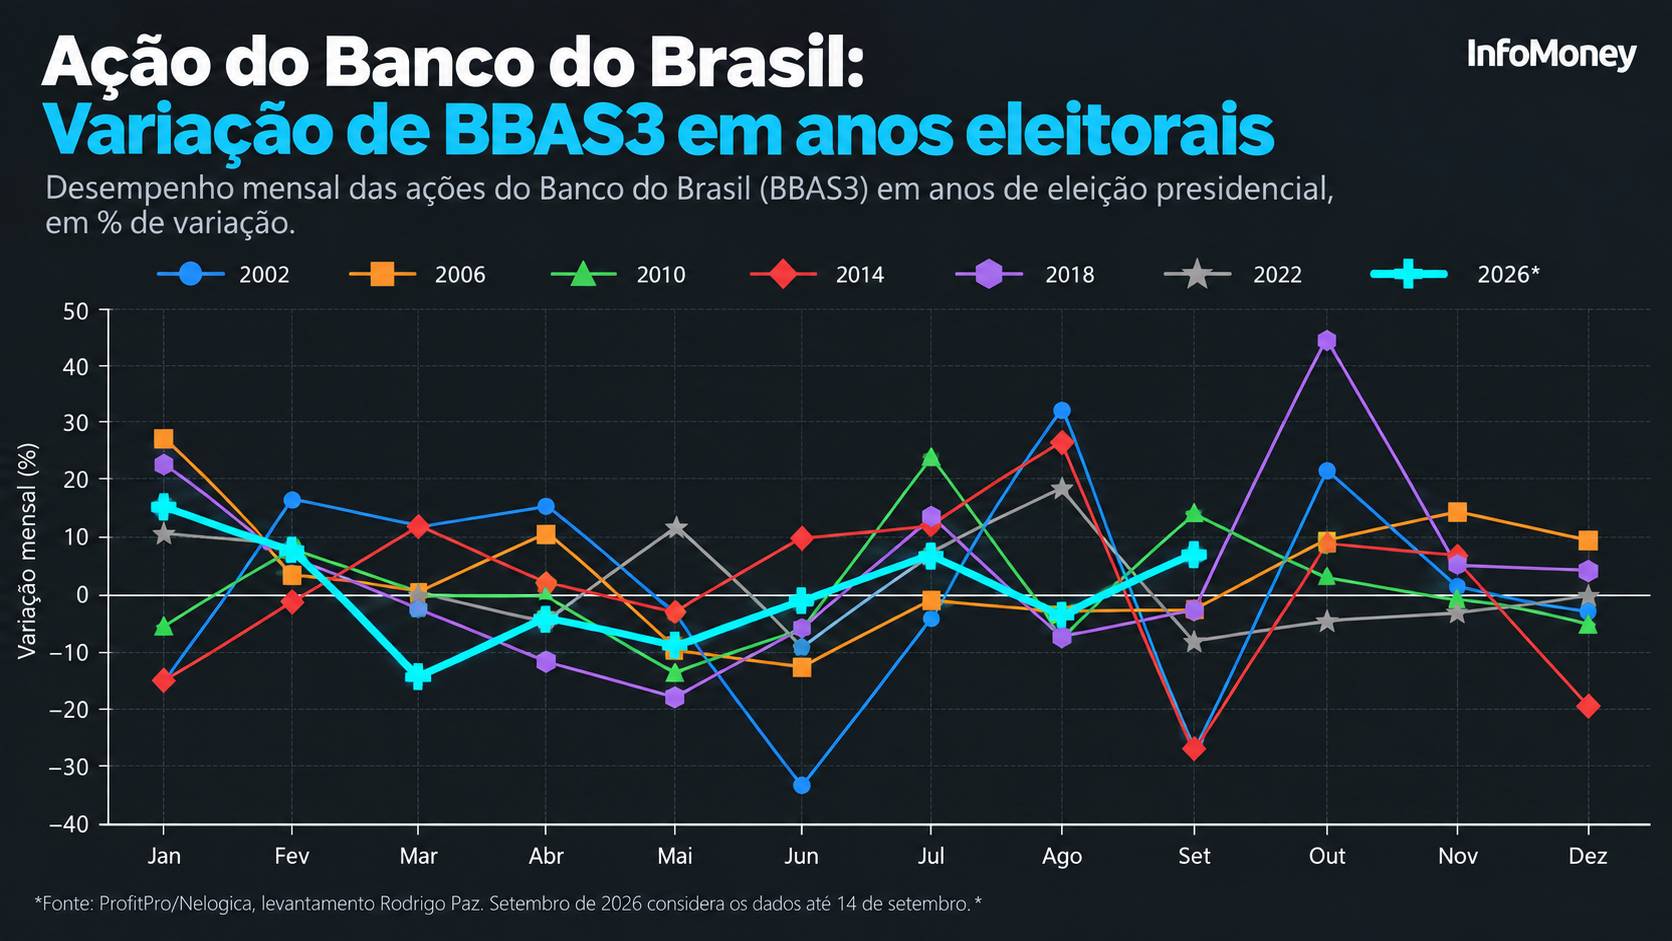
Quando o desempenho é aberto mês a mês, fica mais claro que os anos eleitorais foram marcados por solavancos importantes — muitas vezes justamente quando a campanha começava a ganhar temperatura.
Maio terminou negativo em cinco dos seis ciclos completos , com retorno médio de -4,8% . Em junho, o padrão se repetiu: foram cinco quedas, com média de -8,6% .
Setembro também chama atenção. BBAS3 caiu em cinco das seis eleições analisadas, com retorno médio de -8,4% no mês.
Outubro mostra quase o movimento oposto. A ação subiu em cinco dos seis episódios, com retorno médio de 14,1% . Em vários ciclos, portanto, a aproximação da definição eleitoral coincidiu com uma reprecificação importante do papel.
É aí que o retrato muda: BBAS3 pode terminar um ano eleitoral em forte alta mesmo depois de atravessar correções relevantes durante a campanha .
E 2026, pelo menos até agora, está contrariando justamente um dos padrões mais recorrentes. Até 14 de setembro, a ação sobe 7,25% no mês , enquanto setembro foi negativo em cinco das seis eleições anteriores.

Abaixo, confira os dados dos meses que antecederam e sucederam o pleito eleitoral, sempre no mês de outubro.
A comparação ajuda a mostrar como um bom resultado anual pode conviver com meses bastante irregulares.
Em 2022 , BBAS3 terminou o ano com alta de 33%, embora tivesse acumulado exatamente seis meses positivos e seis negativos . A média aritmética dos retornos mensais ficou em 2,7% .

Em 2018 , ocorreu algo parecido. A ação disparou 51,4% no ano, mas também dividiu os 12 meses entre seis altas e seis quedas . A diferença é que outubro fez boa parte do trabalho: sozinho, o mês teve valorização de 45,3%. A média mensal daquele ano ficou em 4,7% .
Já 2026 ainda está incompleto . Até 14 de setembro, são quatro meses positivos e cinco negativos, com média mensal de 0,7% . Mesmo com BBAS3 no azul no acumulado do ano, portanto, os meses de baixa ainda são maioria.
Vale uma ressalva: essa média mensal é uma média aritmética simples dos retornos e não corresponde ao ganho acumulado do ano, que incorpora a composição sucessiva das altas e quedas.

Nos ciclos anteriores, o padrão de alternância também aparece com força.
Em 2014 , BBAS3 teve sete meses positivos e cinco negativos, com média mensal de 1,4%. Ainda assim, basta olhar para agosto e setembro para perceber a dimensão da volatilidade: uma alta de 26,7% foi seguida, logo depois, por uma queda de 27,1%. O ano ainda terminou com baixa de 18,9% apenas em dezembro.
Em 2010 , houve equilíbrio perfeito: seis meses de alta e seis de baixa, com média mensal também de 1,4%. Já 2006 terminou com valorização de 61,9%, sete meses positivos e cinco negativos. A média mensal ficou em 4,6%.

Como referência, o ano de 2002 também teve seis meses positivos e seis negativos. A média mensal foi de 1,6%, apesar de BBAS3 ter encerrado o ano com queda de 2,4%.
Em outras palavras, o retorno anual diz onde a ação chegou — mas não mostra o caminho percorrido até lá .
Há outra diferença importante entre esses seis ciclos: eleição não significou a mesma coisa para o Banco do Brasil ao longo dessas duas décadas.
Em 2002, por exemplo, a eleição de Luiz Inácio Lula da Silva ocorreu em meio a uma crise de confiança que atingia o Brasil como um todo. O medo, naquele momento, ia muito além do BB.
“Em 2002, no auge do pânico com a vitória de Lula, quando o risco-país passou de 2.400 pontos e o dólar encostou em R$ 4, as estatais caíram junto com tudo, mas ainda não existia uma tese específica sobre elas: o medo era de calote soberano, não de intervenção”, afirma Bruno Marin, analista CNPI .
Quatro anos depois, o ambiente já era bem diferente. “Em 2006, com a reeleição precificada e a economia crescendo, as duas subiram”, diz Marin.

Foi na década seguinte que a discussão começou a mudar de tom. O uso do Banco do Brasil como instrumento de política econômica passou a pesar mais na leitura dos investidores.
“O BB foi usado no mesmo período como instrumento de política de crédito: o programa Bom Pra Todos, de 2012, priorizou volume sobre rentabilidade, e o retorno sobre o patrimônio levou anos para voltar ao nível dos bancos privados”, explica Marin.
Em 2014, essa sensibilidade ficou mais evidente. No pregão seguinte à reeleição de Dilma Rousseff , BBAS3 encerrou o dia em queda de cerca de 5%, enquanto o Ibovespa recuou aproximadamente 2,8%.
Quatro anos depois, o sinal mudou. Em 2018, à medida que Jair Bolsonaro ganhou força na corrida presidencial, o mercado passou a incorporar a expectativa de uma agenda mais favorável à rentabilidade das empresas controladas pelo governo.
“No dia da Datafolha de 3 de outubro, que mostrou Bolsonaro abrindo vantagem, a PETR4 subiu 4,3% e a BBAS3 , 9,1%; no pregão seguinte ao primeiro turno, 11% e 9,7%, contra 4,6% do Ibovespa”, observa Marin.
O movimento após o primeiro turno foi marcante. As ações das estatais chegaram a abrir com altas superiores a 10%, enquanto o Ibovespa avançou 4,57% no fechamento. Estatais disparam após o primeiro turno de 2018
Ao fim daquele ano, BBAS3 acumulava valorização de 51,4% , segundo os dados do ProfitPro utilizados neste levantamento.
No ano seguinte, Rubem Novaes assumiu o comando do Banco do Brasil dentro de uma agenda voltada à rentabilidade. Segundo Marin, ao longo daquele período o desconto da ação em relação aos pares privados diminuiu.
O movimento se inverteu novamente quatro anos depois. No pregão seguinte à vitória de Lula em 2022, BBAS3 caiu enquanto ações dos grandes bancos privados avançaram.
A reação das estatais ao resultado do segundo turno foi forte já na primeira sessão após a eleição .
“A BBAS3 caiu 4,6% enquanto Itaú e Bradesco subiam, a ilustração mais limpa do desconto de controle estatal”, afirma Marin.
O que veio depois, contudo, mostrou que a reação imediata às urnas não antecipou uma piora dos resultados do banco.
“No BB, Tarciana Medeiros entregou lucro recorde de R$ 35,6 bilhões, ROE de 21,6% e alta de cerca de 60% na ação em 2023, com máxima histórica em maio de 2025, às vésperas do balanço que expôs o problema do agro”, lembra Marin.
Pelos dados do ProfitPro usados neste levantamento, BBAS3 encerrou 2023 com alta de 73,9% .
O episódio é um bom exemplo de como o risco político pode mexer rapidamente com o preço, mas não conta sozinho toda a história. Depois das urnas, a capacidade do banco de entregar resultado volta a ocupar espaço central na formação das cotações .
É justamente aí que 2026 ganha um ingrediente diferente. Em 2022, o Banco do Brasil chegava à eleição com rentabilidade elevada. Quatro anos depois, a fotografia fundamentalista é mais apertada — e isso significa que o debate sobre BBAS3 não passa apenas pelas urnas.
“O Banco do Brasil chega ao pleito com um rali sem balanço por trás”, avalia Marin.
Para o analista, parte relevante da deterioração veio da combinação entre as novas regras de reconhecimento de perdas e os problemas na carteira de crédito rural. O tema vem pressionando o banco desde 2025 e continuou no radar em 2026, com a deterioração do crédito rural e o aumento das provisões .
“A combinação da Resolução 4.966, que antecipou o reconhecimento de perdas esperadas, com a crise do crédito rural transformou o banco no pior desempenho entre os grandes”, explica.
No segundo trimestre de 2026, o Banco do Brasil registrou lucro ajustado de R$ 3,9 bilhões e ROE de 8,3%. Na comparação feita por Marin, o retorno sobre o patrimônio do Itaú ficou em torno de 24% no mesmo período. O balanço mostrou melhora sequencial do lucro, mas manteve a atenção sobre crédito e capital .
E o problema deixou de ficar restrito ao campo. “No segundo trimestre de 2026, o lucro ajustado foi de R$ 3,9 bilhões, com ROE de 8,3%, contra 24% do Itaú, e o problema migrou do campo para a pessoa física, cuja inadimplência foi de 6,8% para 8,4% em um trimestre, com a de cartões acima de 14%”, diz Marin.
A pressão também chegou aos indicadores de capital e à remuneração dos acionistas.
“A cobertura caiu ao menor nível desde 2017, o capital principal recuou a 11,3%, o payout foi reduzido a 30% e o yield projetado para o ano fica na casa de 3%”, aponta o analista.
Nesse ambiente, Marin vê a recuperação recente das ações muito mais ligada à expectativa sobre o que pode acontecer daqui para frente do que a uma virada já comprovada pelos números.
“O rali de BB se explica inteiramente pelo prêmio político e pela esperança de que a renegociação do agro faça o custo de crédito cair a partir do quarto trimestre”, avalia.
A comparação com 2022 ajuda a dimensionar a diferença. “Em 2022 o banco caía de um ROE acima de 20%, e hoje cai de 8%, com menos gordura para queimar”, afirma Marin.
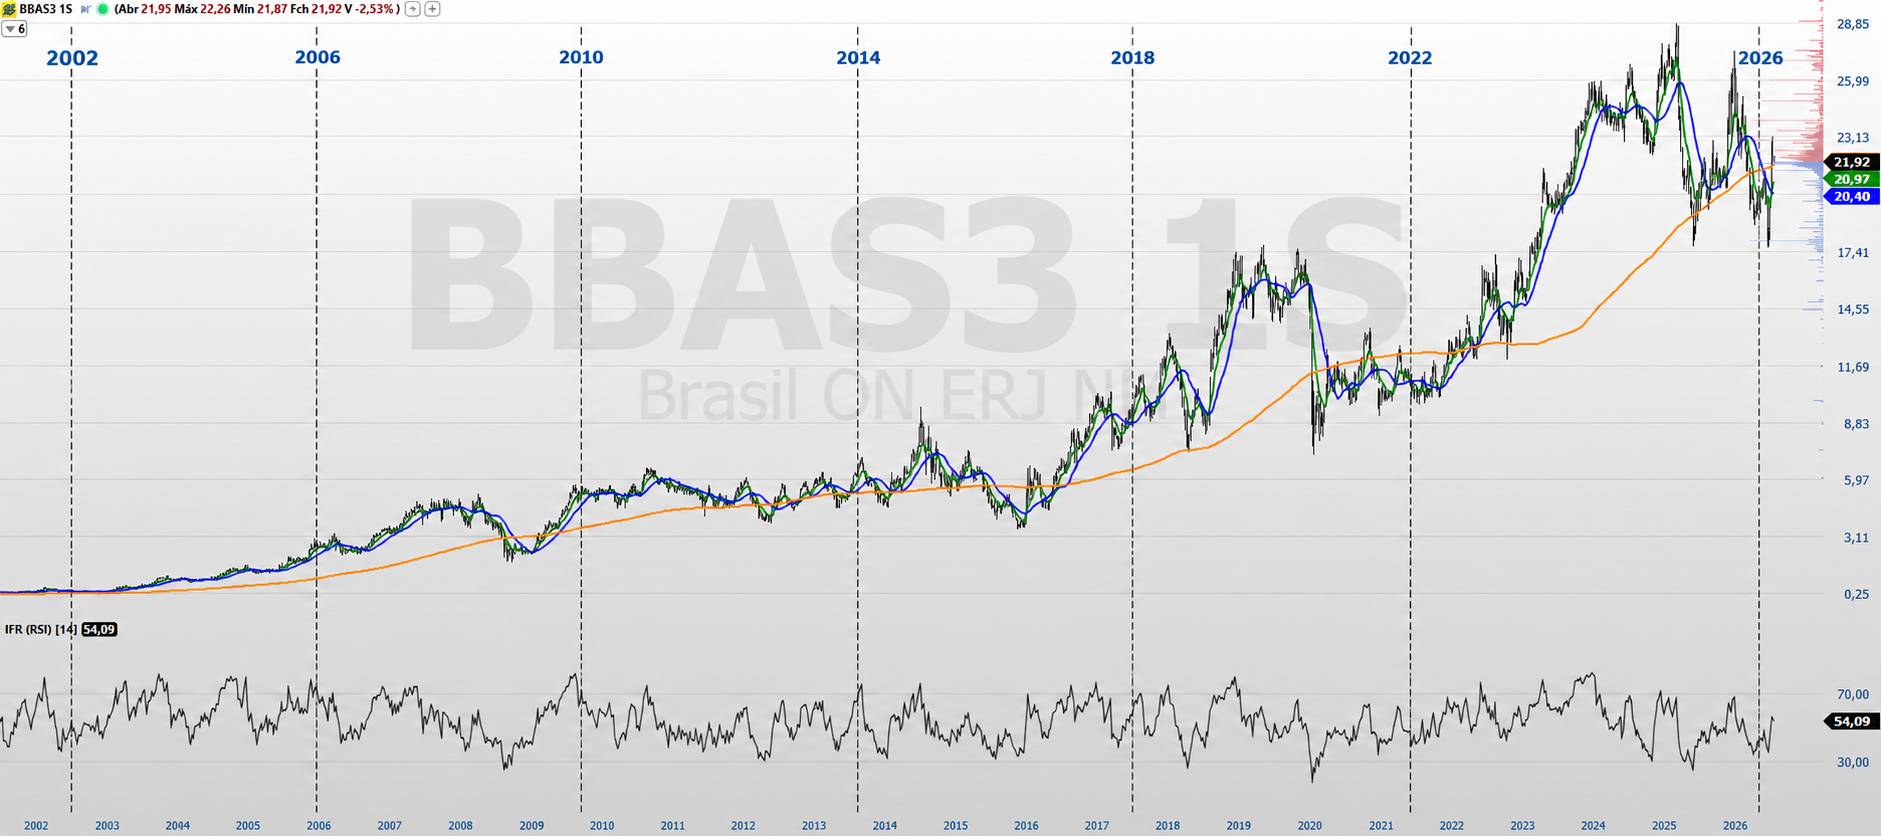
Os preços também contam essa história. No gráfico semanal de BBAS3 desde 2002, as eleições aparecem em momentos técnicos bastante diferentes — algumas no meio de tendências fortes, outras em estruturas bem mais frágeis.
Em 2002 e 2006 , o papel estava inserido em uma tendência estrutural de alta. Em 2010 , já apareciam sinais de perda de força, que antecederam um período mais lateral. 2014 , por sua vez, ocorreu ainda dentro de uma estrutura debilitada, antes da recuperação que ganhou tração a partir de 2016.
Em 2018 , o quadro era outro: BBAS3 já avançava e negociava acima da média de longo prazo. Em 2022 , a ação também estava em processo de recuperação, movimento que depois ganhou força e levou aos topos formados entre 2024 e 2025.
A leitura de longo prazo reforça uma conclusão importante do levantamento: a eleição não determinou, sozinha, a tendência principal das ações do Banco do Brasil .
Em 2026, o gráfico semanal mostra uma tentativa de reorganização após a correção iniciada a partir dos topos recentes. O IFR (Índice de Força Relativa) de 14 períodos está em 55,04 , em uma região neutra a levemente positiva e sem sinal de sobrecompra.
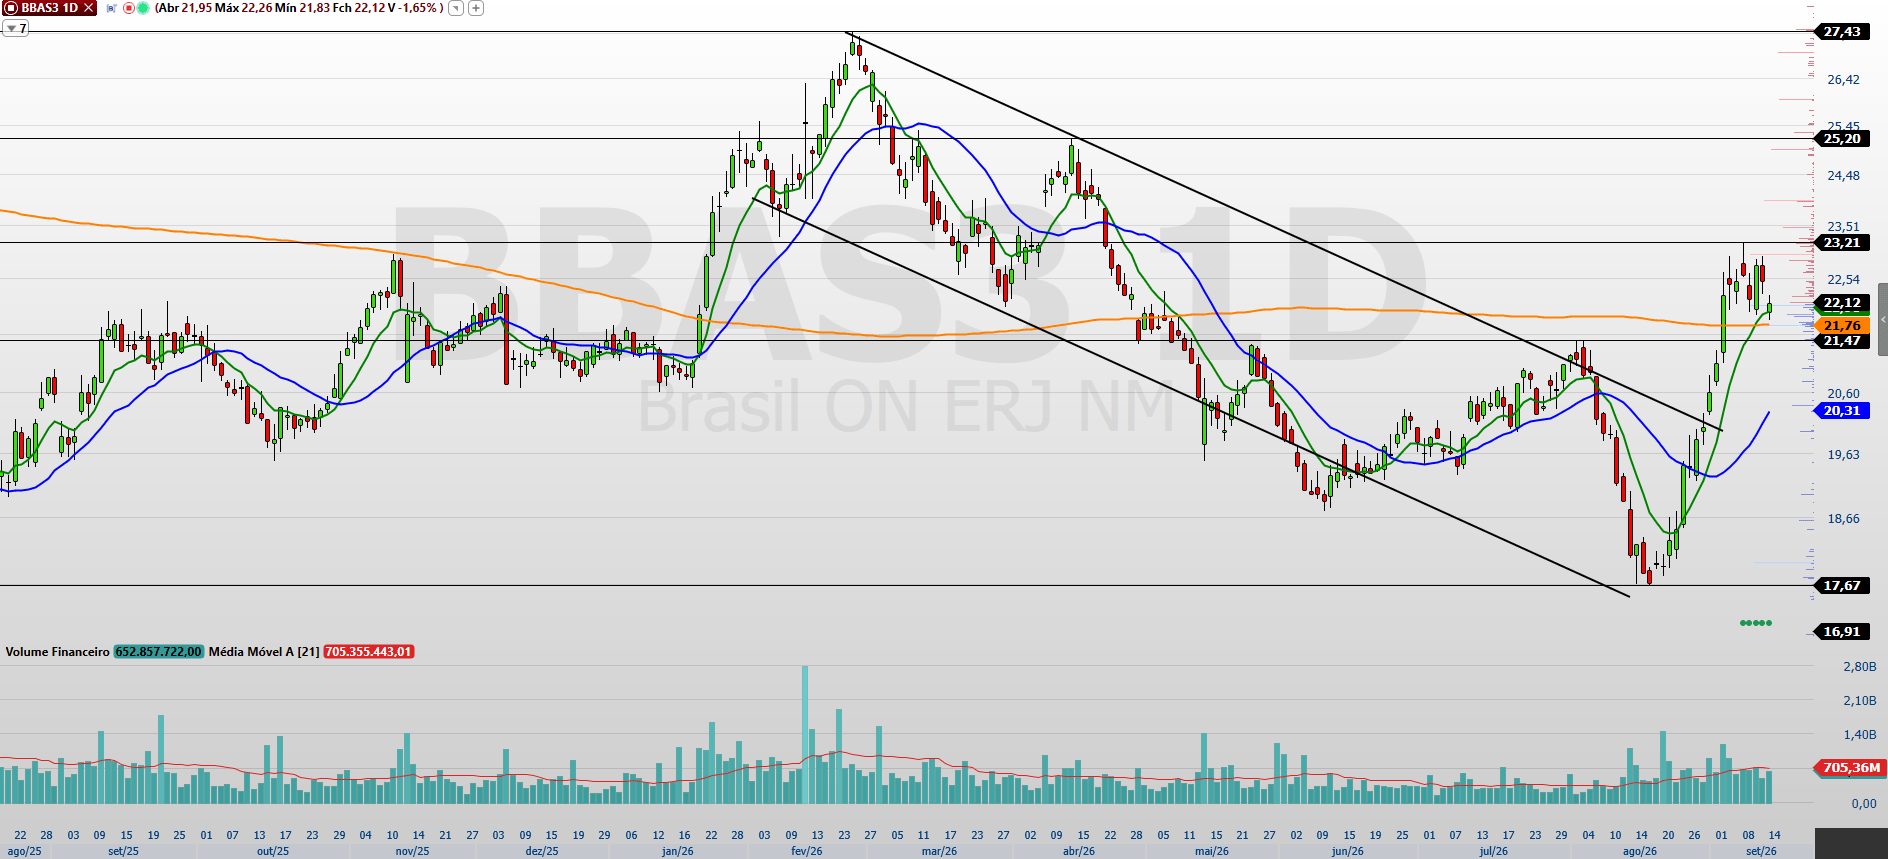
Se o gráfico de longo prazo ajuda a colocar as eleições em perspectiva, o diário mostra uma ação tentando reconstruir sua tendência.
BBAS3 reagiu a partir do fundo em R$ 17,67 , rompeu a linha de tendência de baixa que vinha desde o topo de fevereiro e recuperou a região da média longa, próxima de R$ 21,76 .
O movimento melhorou a configuração de curto prazo, mas encontrou um obstáculo importante em R$ 23,21 .
Esse é o primeiro nível que precisa ser superado para dar mais consistência à recuperação.
Acima de R$ 23,21, o gráfico abre espaço para buscar R$ 25,20 , depois R$ 27,43 e, em uma extensão maior, a região de R$ 28,83 .
Na direção contrária, a faixa entre R$ 21,76 e R$ 21,47 funciona como primeiro suporte. A perda dessa região enfraqueceria a recuperação e poderia levar BBAS3 novamente para R$ 20,30 . Mais abaixo, R$ 17,67 continua sendo o suporte mais importante do movimento recente.
O IFR de 14 períodos está em 63,29 . O indicador acompanha a melhora dos preços e mostra força compradora, mas ainda não entrou em uma faixa clássica de sobrecompra.
Assim, a fotografia técnica ficou mais favorável no curto prazo, mas R$ 23,21 ainda separa uma reação das ações de uma reversão mais consistente da tendência de baixa anterior .
O histórico das últimas seis eleições presidenciais não oferece uma resposta simples — e talvez esse seja justamente o principal resultado do levantamento.
BBAS3 terminou cinco dos seis anos eleitorais em alta , mas isso não significa que o caminho tenha sido tranquilo. Maio, junho e setembro concentraram quedas em boa parte dos ciclos, enquanto outubro frequentemente trouxe movimentos fortes de recuperação e reprecificação.
Mesmo anos de alta expressiva tiveram bastante instabilidade pelo caminho. Em 2018, por exemplo, BBAS3 avançou 51,4% no ano, apesar de dividir os 12 meses igualmente entre seis altas e seis quedas.
Em análise publicada no Substack, o economista Yuga Klissmann também chama atenção para essa combinação entre volatilidade eleitoral e fundamentos. Segundo ele, “a política faz muito barulho”, mas, no longo prazo, o comportamento de Banco do Brasil e Petrobras (que também sofre influência eleitoral) continua ligado a fatores como geração de caixa, dividendos e desempenho operacional. Na leitura do autor, o ciclo eleitoral funciona sobretudo como um amplificador da volatilidade.
Em 2026, há ainda uma diferença importante. A disputa eleitoral encontra um Banco do Brasil com rentabilidade menor, carteiras de crédito pressionadas e remuneração ao acionista reduzida. Ao mesmo tempo, as ações tentam reconstruir a tendência depois de uma correção relevante.
Por isso, o atual ciclo coloca duas forças sobre a mesa: a reprecificação do cenário político e a necessidade de recuperação dos próprios fundamentos do banco .
Para Marin, parte dessa melhora esperada já está no preço.
“Para quem carrega Banco do Brasil, a aposta é em dois eventos que ainda não aconteceram, a normalização do agro e a troca de governo, e o preço já embute os dois”, afirma.
Confira mais conteúdos sobre análise técnica no IM Trader . Diariamente, o InfoMoney publica o que esperar dos minicontratos de dólar e índice .
The post BBAS3 sofre nas eleições? O que seis disputas mostram — e o alerta de 2026 appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/mercados/bbas3-eleicoes-historico-banco-do-brasil-2026/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia