

A Casas Bahia popularizou o carnê — e hoje ele está no centro do seu pedido de RJ
Casas Bahia " data-image-caption=" Loja Casas Bahia no Shopping Aricanduva, em São Paulo (Foto: Divulgação) " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2024/05/WhatsApp-Image-2024-05-08-at-17.52.34-e1786825063739.jpeg?fit=1280%2C732&quality=70&strip=all" />Especialistas avaliam que, além da alta dos juros, bancarização da população impactou modelo de pagamentos em crediário The post A Casas Bahia popularizou o carnê — e hoje ele está no centro do seu pedido de RJ appeared first on InfoMoney .
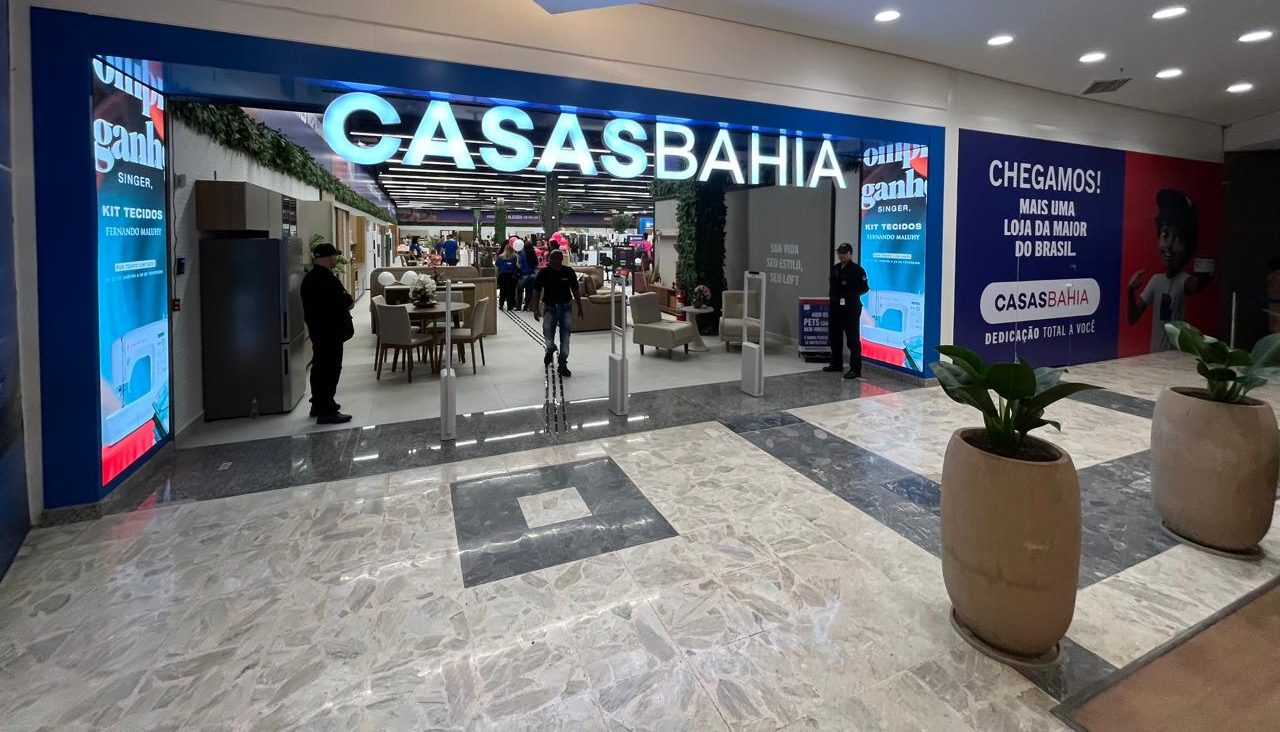
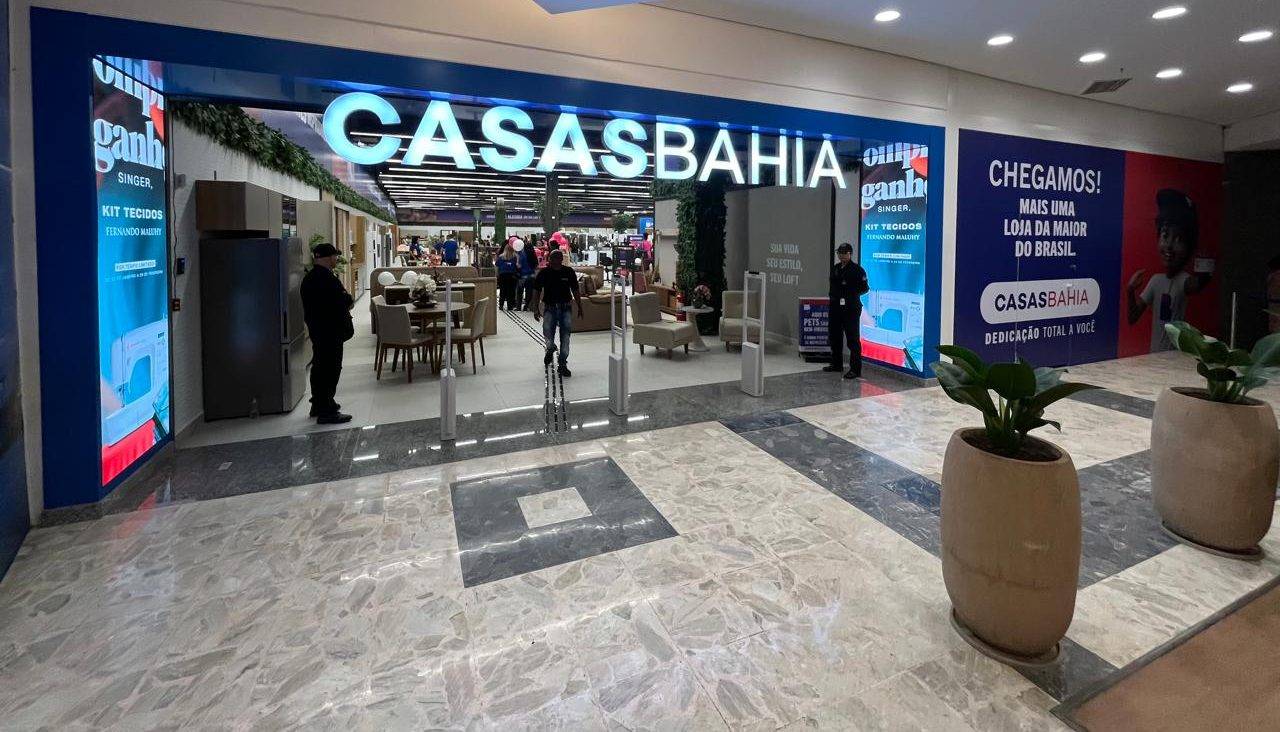
Loja Casas Bahia no Shopping Aricanduva, em São Paulo (Foto: Divulgação)
O elevado patamar dos juros foi apresentado pelo Grupo Casas Bahia ( BHIA3 ) um dos fatores que levou ao pedido de recuperação judicial anunciado no último domingo (16). O nível da restrição da política monetária teria, segundo a empresa, impactado sua operação “estruturalmente dependente” do crediário, o modelo de pagamento que alçou a companhia ao patamar de uma gigante do varejo nacional.
No pedido levado à justiça, o grupo argumenta que o aumento da taxa Selic a partir de 2021 está por trás da “pior crise financeira desde a fundação” da companhia, em 1950. Esse cenário teria levado ao acúmulo das dívidas de R$ 17,3 bilhões às quais o grupo quer renegociar em sua recuperação judicial.
Especialistas ouvidos pelo InfoMoney atribuem ao crediário um dos principais pilares de crescimento da Casas Bahia no decorrer da segunda metade do século XX. O método de pagamento, no entanto, perdeu força conforme o acesso ao crédito e a bancarização atingiram uma parcela cada vez maior da população.
Foi justamente a Casas Bahia quem popularizou os carnês na década de 1950. Em uma época em que cartões de crédito eram um artigo de luxo e a instabilidade econômica e a inflação afastavam os clientes de um sistema bancário ainda pouco expressivo, a empresa criou a alternativa de parcelamento que permitia o pagamento sem intermediação dos bancos.
Funcionava assim: o cliente topava pagar suas contas com juros, mesmo que elevados, desde que em parcelas a perder de vista que coubessem em seu bolso. O consumidor também seria o responsável por ir até a loja e pagar cada uma das suas mensalidades anotadas no carnê. Mesmo com o custo do juros, o parcelamento permitia à população de baixa renda acessar produtos mais caros, como eletrodomésticos e móveis, mesmo sem ter acesso ao banco.
O modelo se espalhou pelo varejo. Empresas como a Casas Bahia e suas concorrentes se tornariam, na prática, também em companhias de crédito. Para se ter ideia, o balanço da Casas Bahia de 2004 mencionava que o cenário econômico de aumento do consumo das classes B e C elevaram a participação das operações de crédito da companhia para 72% das vendas da empresa.
“Mais do que uma forma de pagamento, o carnê era parte do modelo de relacionamento: o cliente voltava à loja para pagar as prestações, criava vínculo com a marca e frequentemente fazia novas compras”, explica a CEO da AGR Consultores, Ana Paula Tozzi. De acordo com a especialista, esse diferencial perdeu relevância à medida que o crédito se democratizou com a expansão do acesso a cartões, parcelamento, bancos digitais e fintechs.
David Kallas, doutor em administração de empresas pela FGV e professor do Insper, vai no mesmo caminho. “Agora a população está bancarizada, tem cartão de crédito, então quando ele faz essa venda a juros no cartão de crédito, a Casas Bahia está dividindo parte do lucro financeiro que ela teria com os bancos e as operadoras de cartão. A dinâmica do setor mudou”, conta.
Soma-se a esse cenário a manutenção dos juros em patamares elevados no Brasil nos últimos anos. Como explica Kallas, o spread — a diferença entre os juros que a empresa cobra e o seu custo de captação — se torna mais apertado em um cenário de Selic em altos patamares.
Hoje, sozinhos os carnês respondem 15,9% das vendas. Entre abril e junho, a carteira de crediário da Casas Bahia fechou em R$ 6,3 bilhões.
The post A Casas Bahia popularizou o carnê — e hoje ele está no centro do seu pedido de RJ appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/business/a-casas-bahia-popularizou-o-carne-e-hoje-ele-esta-no-centro-do-seu-pedido-de-rj/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia