

A aplicação de renda fixa mais vulnerável se a inflação desandar, segundo a ARX
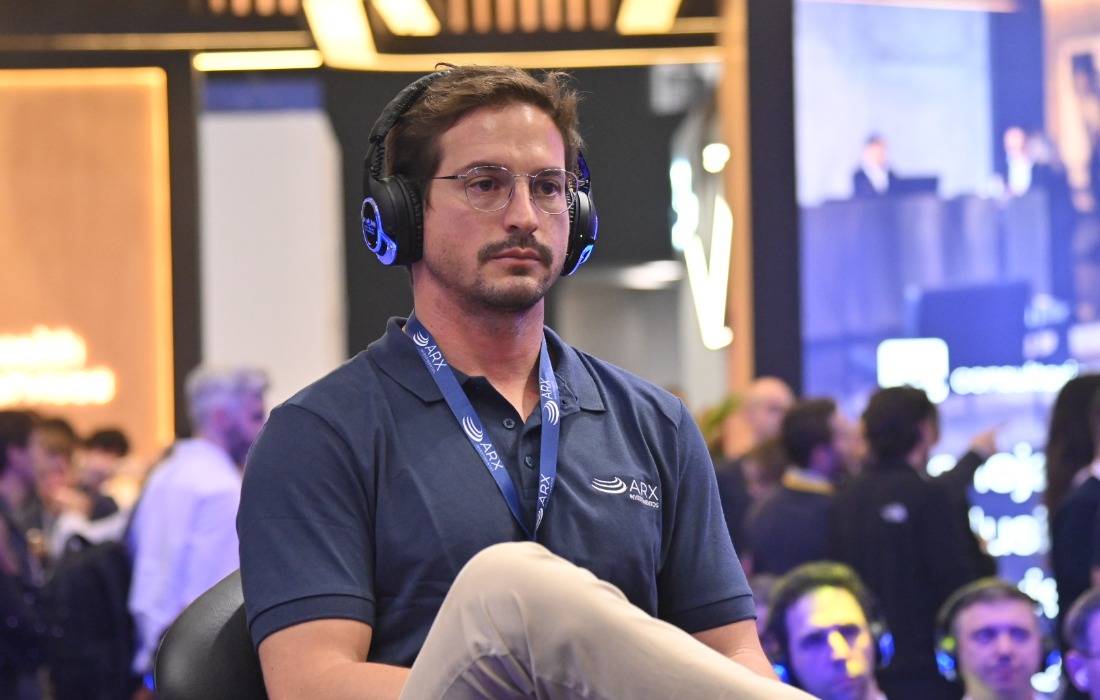
POP UP – INFOMONEY Infraestrutura: investindo na transformação do Brasil Leonardo Ono (Gestor de crédito privado na Legacy Capital), Pierre Massari Jadoul (Diretor Executivo de Crédito Privado ARX Investimentos), Petrônio Cançado (Head e Gestor de Crédito Privado OCCAM Brasil) e Renato Chaladovsky (Head of Credit Trading – Managing Director XP) " data-image-caption=" Pierre Jadoul, gestor da ARX Investimentos (Foto: Fabio Rizzato / InfoMoney) " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/07/expert-xp-popup-infraestrutura-03.jpg?fit=1100%2C700&quality=70&strip=all" />G
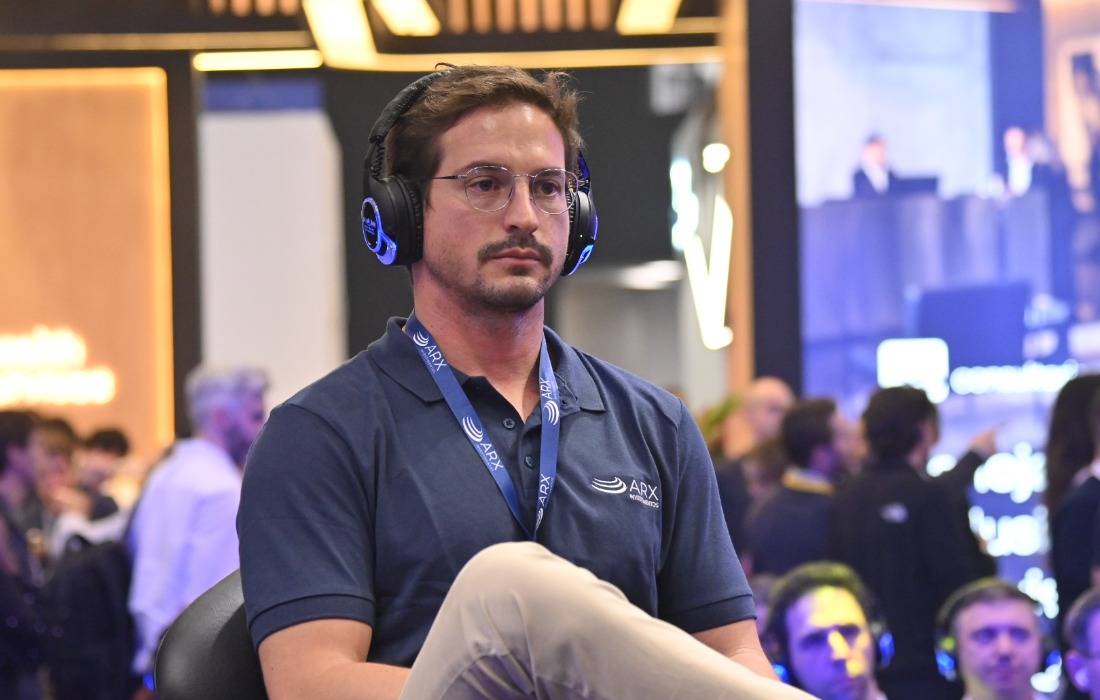
POP UP – INFOMONEY Infraestrutura: investindo na transformação do Brasil Leonardo Ono (Gestor de crédito privado na Legacy Capital), Pierre Massari Jadoul (Diretor Executivo de Crédito Privado ARX Investimentos), Petrônio Cançado (Head e Gestor de Crédito Privado OCCAM Brasil) e Renato Chaladovsky (Head of Credit Trading – Managing Director XP)
Pierre Jadoul, gestor da ARX Investimentos (Foto: Fabio Rizzato / InfoMoney)
O petróleo voltou ao patamar de US$ 90 por barril depois de subir quase 3% na segunda-feira, e recolocou uma pergunta incômoda na mesa de quem investe em renda fixa: se a inflação voltar a acelerar, qual investimento de renda fixa pode sair mais machucado?

Para Pierre Jadoul, diretor-executivo da ARX Investimentos e gestor responsável pela estratégia de crédito da casa, os prefixados são os que podem trazer retorno maior em um cenário benigno, de normalização fiscal e compressão de juros. Por outro lado, são “o instrumento mais vulnerável em um cenário adverso de inflação persistentemente elevada”, disse em carta a cotistas divulgada nesta semana.
O petróleo voltou assustar o mercado após o memorando de entendimento entre Estados Unidos e Irã expirar na segunda-feira , e Donald Trump afirmar não ter interesse em estendê-lo. Com isso, o tráfego pelo Estreito de Ormuz desacelerou de forma expressiva , e segundo dados de rastreamento de embarcações, apenas cinco navios de commodities cruzaram a rota no sábado e nenhum no domingo, contra 31 no fim de semana anterior, após ataques a embarcações.
Nesta terça, o Brent para outubro voltou a operar acima de US$ 91, elevando o temor de transmissão para os juros, já que a commodity pressiona a inflação e, com ela, as expectativas para a política monetária.
Em paralelo, segue a preocupação de agentes de mercado com a trajetória da dívida pública, com taxas reais muito altas que, na visão de Jadoul, podem prevalecer por algum tempo, mas deverão recuar com ajuste fiscal ou via inflação.
“Nessa situação, o investidor em instrumentos nominais curtos pode continuar observando retornos positivos emtermos correntes, mas insuficientes em termos reais”
Se os prefixados trazem riscos, os atrelados ao CDI não tendem a trazer a melhor proteção, defende o gestor. Ele considera compreensível a preferência pelo indexador em uma economia historicamente marcada por juros elevados, mas avalia que ela se torna um problema quando fica concentrada demais. “A alocação excessiva em CDI continua sendo tratada, no Brasil, como sinônimo de conservadorismo. Na prática, porém, ela representa concentração em um único fator de risco: a taxa nominal curta”, resume Jadoul.
O profissional aponta dois desdobramentos dessa concentração:
Comparados os três indexadores nos dois cenários, Jadoul conclui que “ ativos indexados à inflação oferecem uma assimetria superior “, por funcionarem melhor que o CDI no cenário favorável e de maneira mais eficiente no desfavorável.
Ele pondera, no entanto, sobre o efeito de o imposto de renda consumir a parte do ganho real do papel em um cenário de disparada inflacionária. Isso porque, como a tributação incide sobre o retorno total, a parte da mera recomposição inflacionária do principal seria tributada como se fosse ganho.
Por isso destaca ativos atrelados à inflação, porém isentos de imposto de renda, como LCIs, LCAs e as debêntures incentivadas – que a ARX comercializa em fundos disponibilizados no mercado. Jadoul defende o papel das debêntures do setor de infraestrutura na composição dos portfólios, observando que os principais emissores se concentram em setores de perfil defensivo, como energia elétrica, saneamento e rodovias, com demanda relativamente inelástica e contratos frequentemente indexados à inflação.
“Isso não elimina o risco de crédito, mas melhora substancialmente a qualidade da exposição quando comparada à de segmentos corporativos mais sensíveis ao ciclo econômico”, afirma.
The post A aplicação de renda fixa mais vulnerável se a inflação desandar, segundo a ARX appeared first on InfoMoney .
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/onde-investir/renda-fixa-mais-vulneravel-se-inflacao-desandar-segundo-arx/.
Foto: InfoMoney
Compartilhe
Espalhe essa notícia