

12 ações que caíram no rali pós-1º turno: quais ainda são oportunidades?
Trabalhadores cuidam de mudas em um viveiro da Suzano em Alambari, Brasil. Fotógrafa: Maira Erlich/Bloomberg " data-large-file="https://www.infomoney.com.br/wp-content/uploads/2025/06/434071477.jpg?fit=1000%2C667&quality=70&strip=all" />Suzano, Embraer e Vale lideraram perdas enquanto Ibovespa disparava; real forte explica boa parte do movimento, mas analistas recomendam separar rotação de oportunidade The post 12 ações que caíram no rali pós-1º turno: quais ainda são oportunidades? appeared first on InfoMoney .

Enquanto o Ibovespa disparou na segunda-feira (5) após o primeiro turno das eleições e levou boa parte das ações brasileiras junto, um pequeno grupo seguiu na direção contrária.
Entre 149 papéis integrantes das carteiras do Ibovespa, Small Caps e IDIV , apenas 12 terminaram os pregões de 5 e 6 de outubro no negativo , segundo levantamento da Elos Ayta.
A lista é liderada pela Suzano ( SUZB3 ), com queda de 5,93% entre o fechamento de 2 e 6 de outubro, seguida por Embraer ( EMBJ3 ), que caiu 4,17%; Vale ( VALE3 ), com baixa de 2,40%; Gerdau ( GGBR4 ), de 2,18%; e Usiminas ( USIM5 ), de 2,14%.
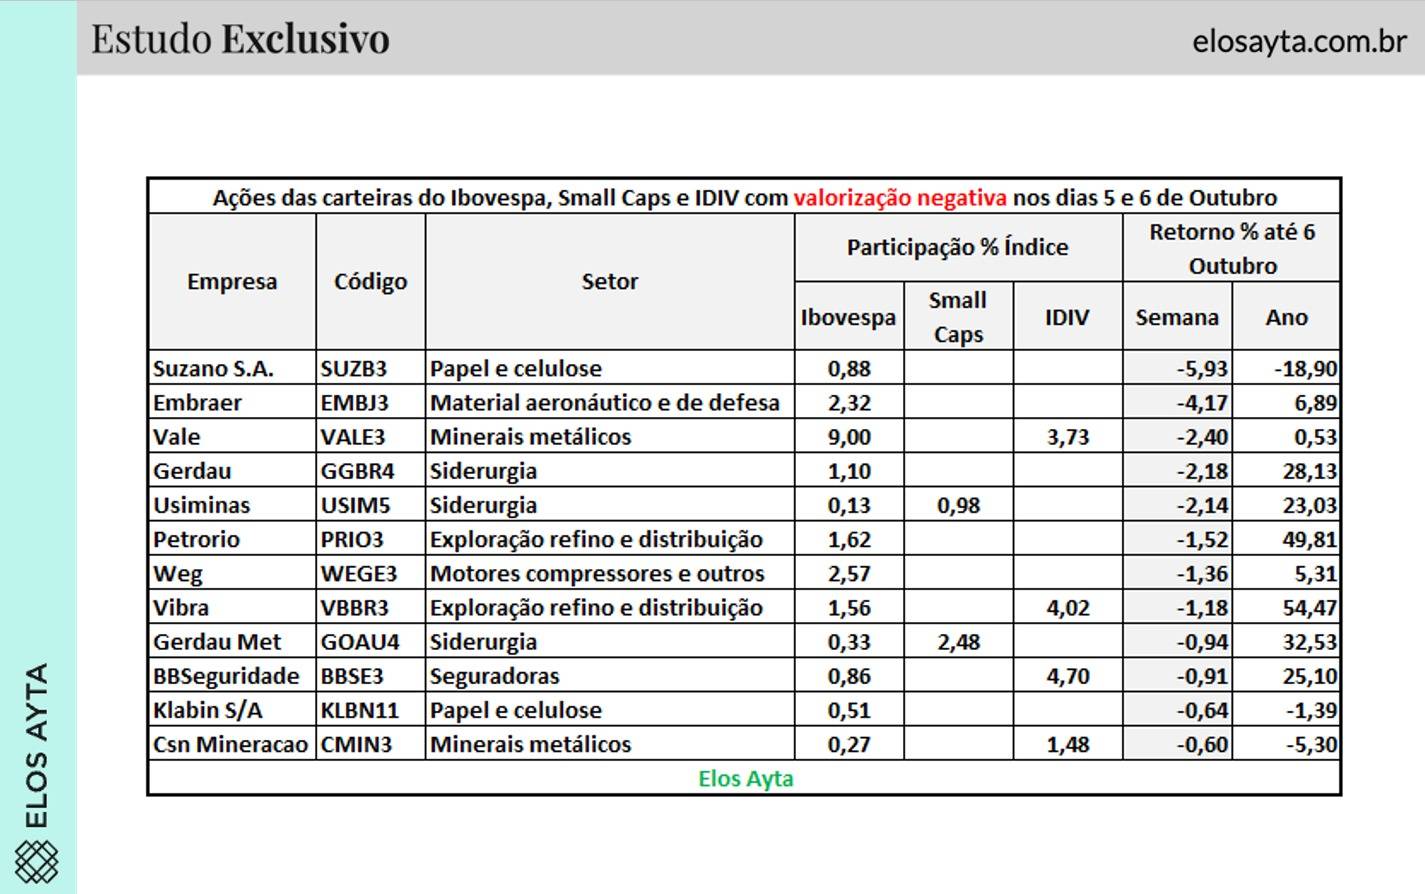
Também ficaram no vermelho PRIO ( PRIO3 ), com -1,52%; WEG ( WEGE3 ), -1,36%; Vibra Energia ( VBBR3 ), -1,18%; Metalúrgica Gerdau ( GOAU4 ), -0,94%; BB Seguridade ( BBSE3 ), -0,91%; Klabin ( KLBN11 ), -0,64%; e CSN Mineração ( CMIN3 ), -0,60%.
A concentração entre exportadoras, empresas de commodities e companhias com receitas dolarizadas não é coincidência. O rali eleitoral veio acompanhado por uma valorização intensa do real e de uma mudança de posição dos investidores, que passaram a favorecer ações domésticas mais sensíveis à queda dos juros. O movimento ajuda a explicar por que algumas empresas sólidas ficaram de fora da festa.
O câmbio é uma das principais peças dessa resposta. Entre os fechamentos de 2 e 6 de outubro, a PTAX passou de R$ 5,2238 para R$ 4,9698, uma valorização de 4,86% do real em apenas dois pregões. No mesmo intervalo, o Ibovespa avançou 7,14%, de 192.115 para 205.835 pontos.
Dez dos 12 papéis que caíram são exportadoras ou empresas que vendem commodities, conforme aponta Mario Machado, assessor de investimentos e gestor comercial da InvestSmart/XP. O grupo reúne negócios expostos a celulose e papel, minério de ferro, aço, petróleo, aeronáutica e equipamentos elétricos.
Para essas companhias, a valorização do real pode ter efeito negativo sobre a conversão das receitas obtidas no exterior para a moeda brasileira.
André Matos, CEO da MA7 Capital, também enxerga justamente nesta característica a origem da reação. Segundo ele, não se trata de um grupo aleatório de empresas que ficou para trás: praticamente todas têm exposição relevante às exportações ou receitas atreladas ao dólar.
“Não é que essas empresas tenham piorado, é que o mesmo movimento que impulsionou a Bolsa trabalha contra elas”, afirma Matos. Para ele, trata-se de uma rotação setorial clássica, na qual recursos saem de exportadoras e migram para setores que tendem a se beneficiar mais diretamente de juros menores e da atividade doméstica, como bancos, varejo, consumo e construção.
Banco destaca avanço da direita no Congresso e condições de governabilidade mais favoráveis; pesquisas do 2º turno, Ministério da Fazenda e plano fiscal entram no radar
Essa leitura está alinhada ao movimento identificado pelas grandes casas após a eleição. O Morgan Stanley reduziu a posição em Vale ( VALE3 ) e retirou Suzano ( SUZB3 ) de sua carteira, ao mesmo tempo que aumentou exposição a empresas domésticas como B3 ( B3SA3 ), BTG Pactual ( BPAC11 ) e Vamos ( VAMO3 ), além de XP (BDR: XPBR31 ), Nubank (BDR: ROXO34 ) e Mercado Livre (BDR: MELI34 ).
Uma maneira de enxergar a dimensão do efeito cambial é converter o desempenho das ações para dólares. No cálculo apresentado por Machado, 11 das 12 ações que caíram em reais tiveram valorização em dólares entre 2 e 6 de outubro, com altas entre 0,7% e 4,5%. A mediana do grupo passa de queda de 1,4% em reais para alta de 3,6% em dólares.
Apenas um papel permaneceu negativo mesmo feita a conversão cambial: justamente a ação que mais caiu, com perda de 5,9% em reais e de aproximadamente 1,1% em dólares. A análise identifica esse caso como aquele em que o câmbio, isoladamente, não é suficiente para explicar o movimento.
JPMorgan espera que o real volte a assumir papel de destaque como estratégia de carry trade na América Latina

As próprias commodities tampouco explicariam integralmente a queda do grupo. No mesmo intervalo, o minério negociado em Singapura recuou apenas 0,2%, enquanto o Brent perdeu 1,6%. A interpretação, portanto, é que a lista reflete simultaneamente duas forças: valorização do real e rotação das carteiras.
Analistas apontam que não necessariamente a queda significa oportunidade. Matos chama atenção justamente para o risco de interpretar a lista automaticamente como um conjunto de ações descontadas. “Eu seria cuidadoso em chamar esse grupo de descontado, porque desconto pressupõe que o preço caiu sem razão, e aqui existe razão”, diz.
Segundo ele, o investidor deveria observar quanto da receita de cada companhia está atrelada à moeda americana, mas também quanto da dívida está denominada em dólares. Um real mais forte pode reduzir receitas convertidas para reais, mas também diminuir a dívida em moeda local. O efeito líquido, portanto, varia de companhia para companhia.
Também para Machado, uma queda provocada essencialmente pelo câmbio não representa automaticamente um desconto, porque a redução do preço em reais vem acompanhada de uma mudança também no valor em reais das receitas externas.
“Antes de tratar a queda de uma exportadora como pechincha, converta a variação para dólar: se ela some, a causa foi o câmbio”, afirma no documento.
Na visão do banco, a precificação do mercado passou a ser compatível com um cenário de ajuste fiscal gradual

Isso não significa que não existam oportunidades entre as 12 e sim que será preciso separar as empresas cuja tese fundamental continua atraente daquelas em que o novo cenário macroeconômico representa efetivamente um vento contrário.
Entre os nomes que ficaram para trás, Embraer ( EMBJ3 ) é um caso interessante dessa seletividade. Mesmo reduzindo a exposição a exportadoras e afirmando preferência por ações domésticas em relação às commodities, o Morgan Stanley continua favorável seletivamente a Embraer, JBS (BDR: JBSS32 ) e São Martinho ( SMTO3 ).
Isso diferencia Embraer de Suzano e Vale dentro da rotação promovida pela casa. Enquanto a primeira saiu completamente da carteira e a segunda teve uma redução de 0,9 ponto percentual na posição, Embraer permanece entre as exportadoras pelas quais o banco mantém visão positiva.

A ação caiu 4,17% entre 2 e 6 de outubro, mas ainda acumulava valorização de 6,89% em 2026, segundo os números da Elos Ayta. Ou seja, ser exportadora explica parte da pressão relativa no rali, mas não é suficiente, por si só, para invalidar uma tese de investimento.
O quadro é diferente para Suzano ( SUZB3 ) e Vale ( VALE3 ). A Suzano foi zerada na carteira do Morgan Stanley, com o banco apontando explicitamente um real potencialmente mais forte como vento contrário para a companhia. Vale teve a exposição reduzida como parte da mesma rotação de exportadoras para empresas domésticas.
Esse movimento ocorreu justamente quando Suzano liderava as perdas entre as 12 ações, com baixa de 5,93%. A companhia acumulava ainda queda de 18,90% em 2026 nos dados da Elos Ayta. Já a Vale caiu 2,40% nos dois pregões e praticamente zerou a valorização acumulada no ano, que ficou em 0,53%.

Nesse caso, a queda não aparece nas estratégias analisadas como um argumento automático de compra. Pelo contrário, o novo ambiente que favorece real mais forte e empresas domésticas foi justamente o motivo para o Morgan Stanley diminuir sua exposição a esses papéis.
A Vibra Energia ( VBBR3 ) apresenta uma situação mais ambígua – a ação perdeu 1,18% entre os fechamentos de 2 e 6 de outubro, mas acumulava valorização de 54,47% em 2026.
Na estratégia pós-eleitoral do Morgan Stanley, Vibra aparece entre os nomes overweight (exposição acima da média do mercado, equivalente à compra) que poderiam receber recursos relevantes em relação à liquidez negociada caso a queda dos juros estimule o retorno do dinheiro doméstico à Bolsa.
Por outro lado, o JPMorgan citou PRIO ( PRIO3 ), Vibra e Ultrapar ( UGPA3 ) como potenciais fontes de recursos para a rotação, justamente depois das fortes valorizações anteriores desses papéis.
Também há uma discussão setorial mais ampla – o UBS considera que, num cenário fiscal mais favorável, ações de petróleo podem perder parte de sua função tradicional de hedge contra o risco Brasil e ficar para trás das cíclicas domésticas. Para a casa, a migração de petróleo para cíclicas locais permanece como principal trade em ações nesse cenário.
Assim, a queda de Vibra e PRIO não necessariamente configura uma oportunidade de reversão no curto prazo. A discussão passa pela possibilidade de o dinheiro continuar migrando para outros segmentos da Bolsa.
Nem todos os 12 nomes encaixam-se na mesma explicação cambial. Machado separa dois papéis domésticos, uma seguradora e uma distribuidora de combustíveis, para os quais a explicação estaria mais ligada à própria rotação de portfólio do que à apreciação direta do real.
Esse ponto também encontra respaldo na leitura setorial das casas, com o JPMorgan colocando explicitamente as seguradoras entre os retardatários de um movimento de queda dos juros, ao mesmo tempo que prefere empresas de mercado de capitais e vê oportunidade em bancos digitais.
BB Seguridade ( BBSE3 ) caiu 0,91% no período, apesar de ainda acumular alta de 25,10% em 2026, segundo a tabela fornecida pela Elos Ayta.
Portanto, novamente, o simples fato de a ação ter ficado para trás durante dois pregões não é suficiente para classificá-la como oportunidade.
Há ainda uma variável capaz de alterar rapidamente a leitura sobre as 12 ações: o próprio dólar.
O levantamento histórico mostra que uma forte valorização do real imediatamente após o primeiro turno não necessariamente continua até a votação final.
Em 2014, o dólar caiu 3,6% nos dois primeiros pregões após o primeiro turno, mas recuperou 3,2% até a véspera da votação decisiva. Em 2022, caiu 4,9% inicialmente e depois avançou 4%. Já em 2018, após recuar 3,4% nos primeiros dois pregões, caiu mais 1,7% até o segundo turno.
Ou seja, os poucos precedentes oferecem exemplos tanto de reversão quanto de continuidade.
Essa é uma ressalva relevante para empresas exportadoras. Se o dólar devolver parte da queda, o vento contrário cambial que pesou sobre essas ações pode perder força. Se o real continuar se apreciando, por outro lado, a rotação pode se aprofundar.
Matos resume a questão afirmando que “olhar só a variação da semana é a forma mais rápida de confundir rotação com oportunidade”.
O retrato dos 12 papéis mostra que “ficou para trás” e “está barato” são conceitos diferentes. Entre as ações do grupo, Embraer ( EMBJ3 ) apresenta um dos sinais mais claramente positivos nas estratégias analisadas, pois continua entre as exportadoras favorecidas seletivamente pelo Morgan Stanley mesmo após a casa reduzir sua exposição geral a esse grupo.
Vibra Energia ( VBBR3 ) aparece como potencial beneficiária de uma futura recomposição do fluxo doméstico segundo o Morgan Stanley, mas encontra uma visão mais cautelosa na estratégia do J.P. Morgan depois da forte valorização anterior.
Na outra ponta, Suzano ( SUZB3 ) e Vale ( VALE3 ) são justamente dois exemplos em que a rotação estratégica das casas foi contrária: Morgan Stanley zerou Suzano e diminuiu Vale diante da preferência por empresas domésticas e do potencial fortalecimento do real.
Para BB Seguridade ( BBSE3 ), a queda está inserida em um ambiente no qual seguradoras são apontadas pelo J.P. Morgan como retardatárias da tese de juros menores.
A conclusão é que a lista das 12 perdedoras é mais útil como fotografia da rotação da Bolsa do que como uma carteira de barganhas. O primeiro movimento pós-eleitoral premiou quem se beneficia de juros menores e de um cenário doméstico mais construtivo, enquanto penalizou exportadoras e outros papéis utilizados em um ambiente de maior risco Brasil.
Se essa dinâmica continuar, a segunda perna do rali pode permanecer concentrada nas ações domésticas, mas uma reversão do dólar ou uma melhora específica nos fundamentos pode devolver atratividade a alguns dos papéis que ficaram para trás.
Publicado originalmente por InfoMoney. Leia a matéria completa em https://www.infomoney.com.br/mercados/12-acoes-que-cairam-no-rali-pos-1o-turno-quais-ainda-sao-oportunidades/.
Quedas ações 5 e 6 de outubro de 2026 (Imagem: Elos Ayta) — Foto: InfoMoney
Compartilhe
Espalhe essa notícia